الفاتورة الضريبية المبسطة مقابل الفاتورة الضريبية الكاملة بموجب فوترة: ما الذي يجب أن يصدره نظام نقطة البيع لديك
تعرّف على الحالات التي يجب فيها على نقاط البيع في متاجر التجزئة والمطاعم في عُمان إصدار فاتورة ضريبية مبسطة مقابل فاتورة ضريبية كاملة بموجب قواعد الفوترة الإلكترونية "فوترة".
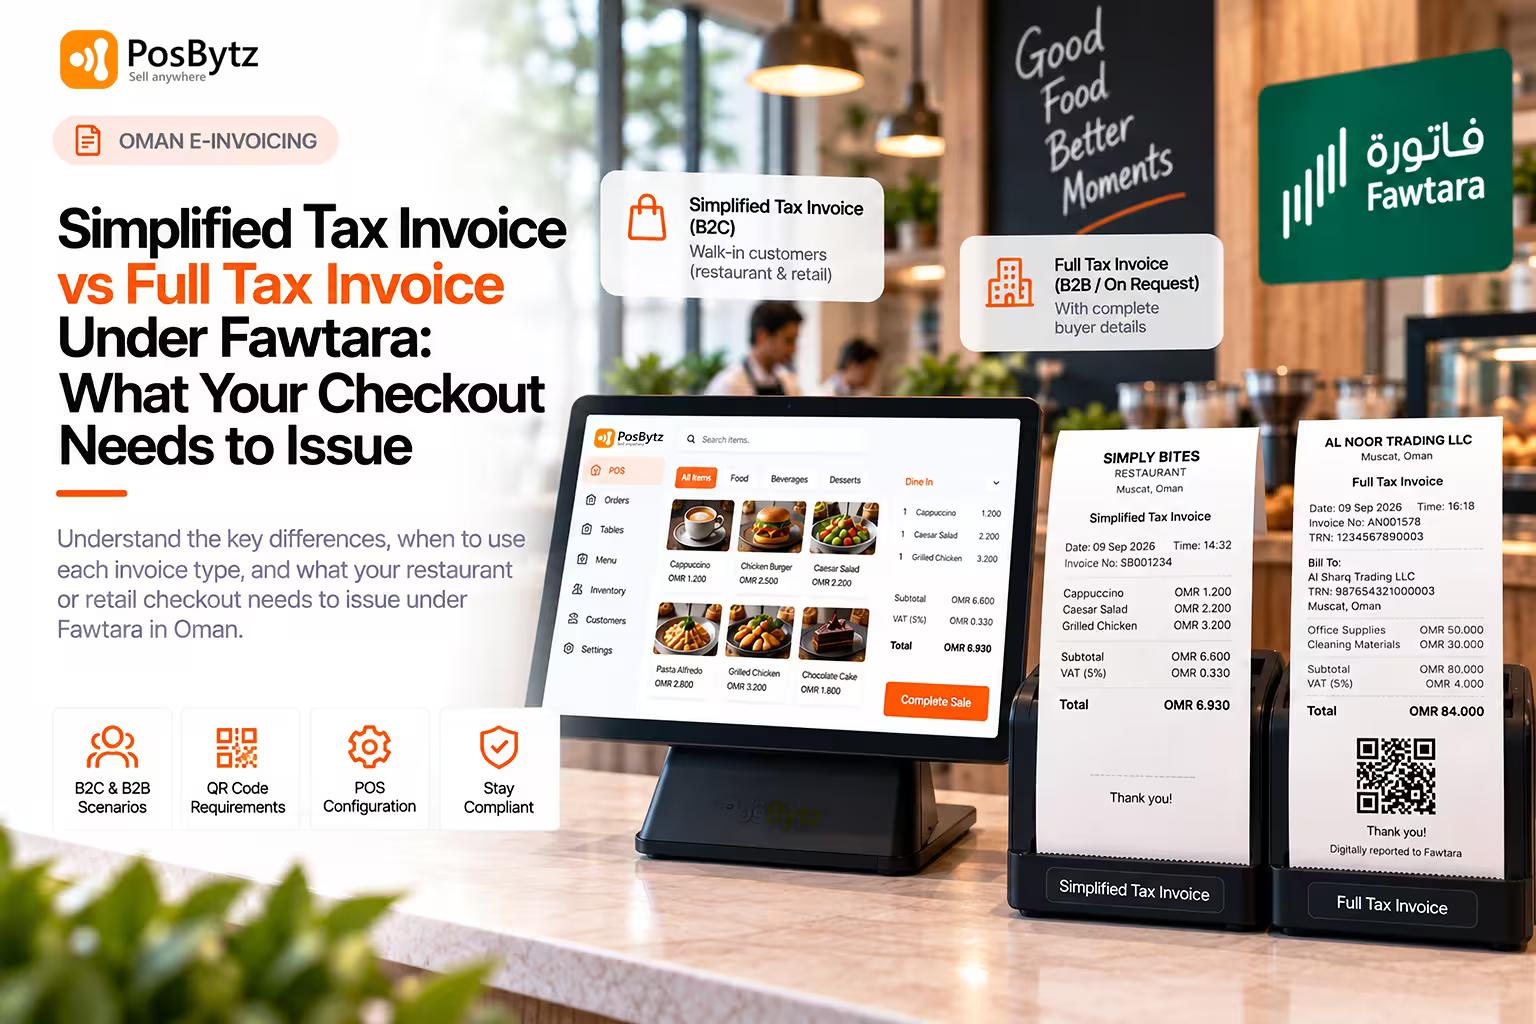


إن أغلب مبيعات المطاعم والتجزئة في عُمان تتطلب إصدار فاتورة ضريبية مبسطة تحمل رمز الاستجابة السريعة (QR) من نقطة البيع، نظرًا لكون هذه المعاملات موجهة للعملاء مباشرة (B2C). أما الفاتورة الضريبية الكاملة، التي تتضمن بيانات المشتري كاملة، فتُستخدم عندما يطلبها العميل تحديدًا، أو عندما تكون المعاملة بين شركتين (B2B). ويندرج كلا النوعين ضمن منظومة فوترة، وتختلف القواعد الخاصة بإصدار كل نوع والإبلاغ عنه، وهذا بالتحديد نوع التفاصيل التي غالبًا ما تُغفل في أدلة الامتثال العامة الموجهة للفرق المالية بدلًا من موظفي نقاط البيع.
قد يبدو هذا التمييز بسيطًا، إلا أنه ينطوي على تبعات تشغيلية حقيقية: فأي نوع من الفواتير يجب أن يكون الافتراضي في نظام نقطة البيع لديك، وما مدى سرعة الإبلاغ المطلوبة لكل نوع، وهل يدرك موظفوك متى ينبغي التبديل بين الصيغتين دون تعطيل حركة العملاء في الطابور. يستعرض هذا الدليل كلا النوعين من الفواتير بوضوح، مع التركيز على ما يحدث فعليًا على طاولة مطعم أو عند طاولة كاشير في متجر تجزئة.
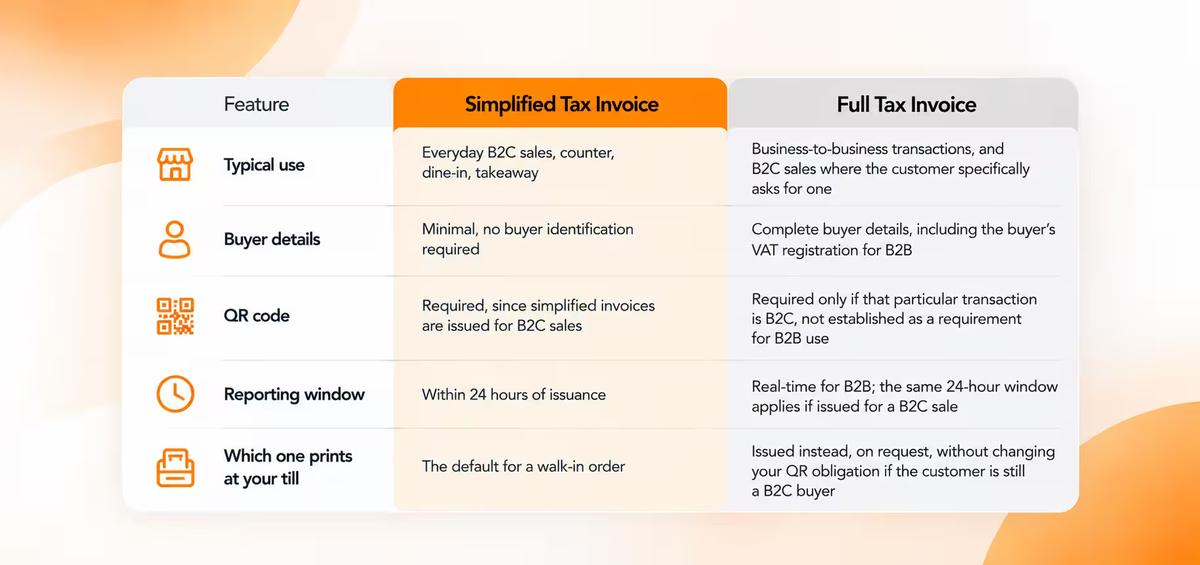
الفاتورة الضريبية المبسطة مقابل الفاتورة الضريبية الكاملة: نظرة سريعة
ما هي الفاتورة الضريبية المبسطة
الصيغة الاعتيادية للإيصالات الخاصة بالعملاء الوافدين
الفاتورة الضريبية المبسطة هي صيغة الإيصال الاعتيادية المستخدمة في مبيعات التجزئة والمطاعم الموجهة للعملاء الأفراد، حيث لا تُشترط بيانات تسجيل كاملة للمشتري. وبموجب قواعد ضريبة القيمة المضافة في عُمان، يُسمح عادةً باستخدام الفواتير المبسطة في معاملات البيع للمستهلك (B2C) التي تقل عن قيمة معينة، وتظل هذه الصيغة هي المعتمدة في معظم نقاط بيع المطاعم والتجزئة.
ما الذي يجب أن يظل ظاهرًا في الفاتورة المبسطة بموجب نظام فوترة
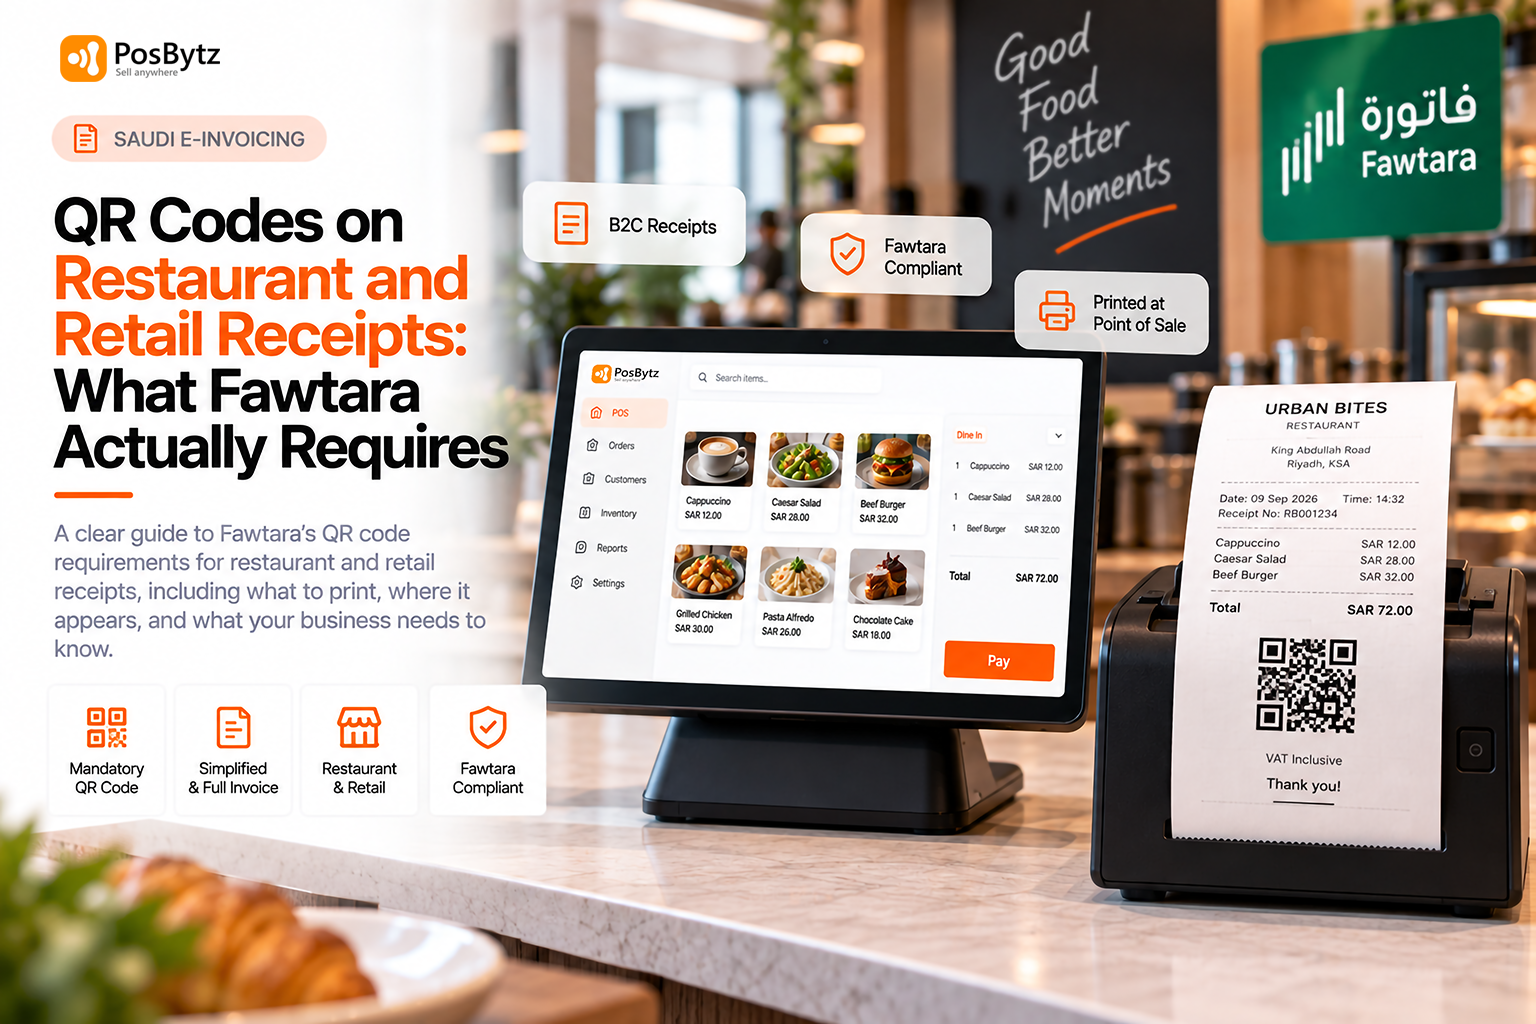
بموجب نظام فوترة، لا تزال الفاتورة المبسطة الصادرة عن معاملة بين شركة وعميل (B2C) تتطلب وجود رمز استجابة سريعة (QR) على الإيصال، إلى جانب البيانات الأساسية المطلوبة أصلًا بموجب قانون ضريبة القيمة المضافة العُماني، مثل بيانات البائع، وقيمة ضريبة القيمة المضافة، وإجمالي المعاملة. فالصيغة مبسطة مقارنة بالفاتورة الضريبية الكاملة، وليست معفاة كليًا من قواعد فوترة. ونتناول متطلب رمز الاستجابة السريعة بمزيد من التفصيل في دليلنا الخاص برموز QR على إيصالات المطاعم والتجزئة.
أين تُستخدم الفواتير المبسطة غالبًا
في المطاعم، تكون هذه هي الفاتورة الاعتيادية التي تُقدَّم في نهاية الوجبة أو عند طلب يُؤخذ خارج المطعم. أما في قطاع التجزئة، فهي الإيصال الذي يُسلَّم عند صندوق الدفع بعد إتمام عملية شراء، سواء في سوبر ماركت أو متجر أزياء أو محل بقالة. وبالنسبة لغالبية المعاملات اليومية في هذا القطاع، تُعد الفاتورة المبسطة هي الخيار الافتراضي، لا الاستثناء.
ما هي الفاتورة الضريبية الكاملة
بيانات كاملة لكلا الطرفين
تتضمن الفاتورة الضريبية الكاملة بيانات كاملة عن البائع والمشتري، وتفصيلًا لضريبة القيمة المضافة بحسب كل بند، إضافة إلى الحقول الأخرى المطلوبة بموجب قانون ضريبة القيمة المضافة العُماني. وتُعد الفاتورة الكاملة هي الصيغة الافتراضية في المعاملات بين الشركات (B2B)، حيث يكون المشتري مسجلًا أيضًا في ضريبة القيمة المضافة ويحتاج إلى فاتورة كاملة لأغراض المطالبة بضريبة المدخلات الخاصة به.
متى يحتاج عميل B2C إلى فاتورة كاملة أيضًا
يمكن للمطعم أو متجر التجزئة أن يُصدر فاتورة ضريبية كاملة لعميل وافد إذا طلب ذلك تحديدًا، كأن يكون عميلًا من شركة يريد استرداد قيمة وجبته من جهة عمله، أو فردًا يشتري بضائع لصالح شركة مسجلة. وفي هذه الحالات، تظل المعاملة من الناحية المالية معاملة B2C، لكن صيغة الفاتورة تتبع متطلبات الفاتورة الكاملة لأن المشتري يحتاج إلى توثيق كامل.
لماذا لا تزال الفواتير الكاملة بحاجة إلى رمز QR في معاملات B2C
من التفاصيل التي يجدر التذكير بها، والتي تُوقع كثيرًا من الشركات في الخطأ، أن الفاتورة الضريبية الكاملة الصادرة عن معاملة B2C لا تزال بحاجة إلى رمز استجابة سريعة، لأن اشتراط رمز QR مرتبط بكون المعاملة B2C وليس بصيغة الفاتورة المستخدمة. والمعاملات بين الشركات (B2B) فقط هي المعفاة من إلزامية رمز QR.
أي فاتورة ينبغي أن تُصدرها نقاط بيع المطاعم والتجزئة
القاعدة العامة
كقاعدة عامة، تُعالَج مبيعات B2C للعملاء الوافدين على طاولة المطعم أو عند كاونتر التجزئة بإصدار فاتورة مبسطة، في حين تُصدر فاتورة ضريبية كاملة في حالات B2B، أو في أي معاملة B2C يطلب فيها العميل بيانات فاتورة كاملة. وينبغي أن يدعم نظام نقطة البيع لديك كلا الصيغتين على الجهاز نفسه، إذ يحتاج الموظفون إلى القدرة على التبديل بينهما بحسب طلب العميل، دون إبطاء حركة الطابور.
تدريب الموظفين على معرفة متى يُبدَّل النوع
هنا يكمن دور جاهزية الفريق، لا جاهزية النظام وحده. يحتاج الموظفون إلى قاعدة بسيطة يتبعونها: الافتراضي هو إصدار فاتورة مبسطة، ولا يُنتقل إلى الفاتورة الكاملة إلا عندما يطلب العميل صراحةً تفاصيل على مستوى الأعمال، مثل اسم شركته ورقم تسجيلها الضريبي على الفاتورة. وبدون هذا التدريب، إما أن يُصدر الموظفون فواتير كاملة دون داعٍ فيتباطأ سير الخدمة، أو يفشلون في إصدارها عندما يكون العميل فعلًا عميل B2B.
اتساق الإجراءات عبر الفروع المتعددة
تحتاج أي سلسلة تُدير عدة مقاهٍ أو فروع تجزئة إلى أن تُطبّق هذه القاعدة بالطريقة نفسها في كل جهاز نقطة بيع. فعدم الاتساق في صيغة الفواتير بين الفروع يُربك عملاء الأعمال المتكررين، ويُصعّب عملية التسوية الضريبية في المقر الرئيسي.
قاعدة الإبلاغ خلال 24 ساعة لفواتير B2C
نسخة فورية للعميل، وإبلاغ رسمي متأخر
لا يتم التحقق من فواتير B2C آنيًا كما هو الحال في فواتير B2B. فبدلًا من ذلك، تُسلَّم النسخة القابلة للقراءة البشرية للعميل فورًا عند الدفع، ثم تُبلَّغ بيانات الفاتورة الأساسية إلى مزود الخدمة المعتمد لديك، ومنه إلى هيئة الضرائب العُمانية (OTA)، خلال 24 ساعة من إصدارها.
الفرق عن تبادل فواتير B2B
في المقابل، تُتبادل فواتير B2B ويُتحقق منها آنيًا بين مزودي خدمة البائع والمشتري. ويُعد هذا الفرق مهمًا في كيفية إعداد نظام نقطة البيع والإبلاغ في الخلفية لديك، إذ يحتاج مطعم يُصدر غالبية فواتيره على شكل B2C إلى آلية موثوقة لتجميع البيانات أو ترتيبها في طابور لإرسالها ضمن نافذة الـ24 ساعة، بدلًا من تدفق تحقق آني صارم.
ما يعنيه ذلك للفروع ذات الاتصال المحدود بالإنترنت
تمنح نافذة الـ24 ساعة بعض المرونة التشغيلية للفروع ذات الاتصال المتقطع بالإنترنت، مثل عربات الطعام المتنقلة أو منافذ البيع المؤقتة، إذ يمكن إصدار الإيصال القابل للقراءة البشرية فورًا بينما تتم مزامنة بيانات الفاتورة الإلكترونية الرسمية بمجرد عودة الاتصال، شريطة أن يتم ذلك ضمن النافذة الزمنية المطلوبة.
هل تظل الفواتير القابلة للقراءة البشرية إلزامية؟
نعم، حاليًا، والسبب تقني
نعم، في الوقت الحالي. وقد أكدت هيئة الضرائب العُمانية أن الفواتير القابلة للقراءة البشرية تظل إلزامية حتى بعد تفعيل الفوترة الإلكترونية، ويعود ذلك جزئيًا إلى أن نظام ضريبة القيمة المضافة في عُمان يعتمد ثلاث خانات عشرية، بينما تدعم شبكة Peppol التي تقوم عليها المنظومة حاليًا خانتين عشريتين فقط في بعض حقول المبالغ الإجمالية للفاتورة الإلكترونية.
الفارق المؤقت في عدد الخانات العشرية
وإلى أن يُحل هذا الفارق، ستستمر الفاتورة القابلة للقراءة البشرية المُسلَّمة للعميل في عرض المبالغ بثلاث خانات عشرية، في حين تُستخدم خانتان عشريتان في الفاتورة الإلكترونية المُبلَّغ عنها، مع وجود حقل لتقريب الفرق الصغير للتوفيق بينهما. وهذه سمة غير معتادة فعلًا في مسار تطبيق الفوترة الإلكترونية في عُمان، ويجدر أخذها بعين الاعتبار عند إعداد نظام نقطة البيع وشرحها للموظفين من الآن، بدلًا من التعامل معها لاحقًا كخلل.
متى يُتوقع تغيّر هذا الشرط
بمجرد تحديث شبكة Peppol لدعم ثلاث خانات عشرية، من المتوقع أن يُحل هذا التعارض من تلقاء نفسه، وقد أشارت هيئة الضرائب العُمانية إلى أنها ستعيد تقييم اشتراط الفاتورة القابلة للقراءة البشرية عند ذلك الحين، بعد أن تغطي شبكة الفوترة الإلكترونية الكاملة تبادل فواتير B2B وB2C من طرف إلى طرف.
ما الذي سيتغير عند الانضمام الكامل إلى شبكة فوترة
تبادل آني لفواتير B2B، ونافذة 24 ساعة لفواتير B2C
بمجرد أن تصبح منشأتك مفعّلة على شبكة فوترة، تنتقل معاملات B2B إلى التبادل الآني بين مزودي الخدمة، بينما تحتفظ معاملات B2C بنافذة الإبلاغ خلال 24 ساعة، مع تسليم النسخة القابلة للقراءة البشرية والمزودة برمز QR للعميل فورًا.
فواتير PDF لم تعد مقبولة
لا تُعد الفواتير الإلكترونية الصحيحة إلا تلك المُصدرة إلكترونيًا بمجرد سريان الإلزام على منشأتك، لذا فإن فاتورة PDF، مهما كانت منسّقة، لم تعد تُعد وثيقة صالحة. وهذا خطأ شائع ترتكبه الشركات أثناء مرحلة الانتقال، وقد تناولناه بمزيد من التفصيل في دليلنا حول الأخطاء الشائعة الواجب تجنبها في فوترة.
تجهيز نظام نقطة البيع لدعم كلا نوعي الفواتير
يمكن لنظام نقطة بيع مثل PosBytz أن يُصدر الصيغة الصحيحة للفاتورة تلقائيًا عند الدفع، سواء كانت مبسطة أو كاملة، وأن يُطبّق منطق الإبلاغ خلال 24 ساعة لمعاملات B2C في الخلفية، مع الحفاظ على امتثال فواتيرك دون أي خطوات يدوية إضافية من موظفيك.
الأسئلة الشائعة
هل يمكن للمطعم إصدار فاتورة مبسطة فقط دون أي بيانات فاتورة إلكترونية على الإطلاق؟
لا، بمجرد سريان إلزام فوترة على منشأتك. لا يزال بإمكانك تسليم العميل فاتورة مبسطة قابلة للقراءة البشرية عند الدفع، لكن يجب الإبلاغ عن بيانات الفاتورة الأساسية إلى مزود الخدمة خلال 24 ساعة.
هل تُعد فاتورة PDF فاتورة ضريبية صالحة بموجب فوترة؟
لا. أوضحت هيئة الضرائب العُمانية أنه بعد تطبيق الفوترة الإلكترونية، لا تُعد صالحة إلا الفواتير الإلكترونية، وفواتير PDF غير صالحة بغض النظر عن اللغة المستخدمة فيها.
ماذا لو طلب عميل وافد فاتورة ضريبية كاملة بدلًا من إيصال مبسط؟
يمكن لنقطة البيع لديك إصدار فاتورة ضريبية كاملة تتضمن بيانات المشتري بدلًا من ذلك. وفي معاملات B2C، يظل رمز QR مطلوبًا حتى على الفاتورة الكاملة.
هل تحتاج معاملات B2B إلى رمز QR على الفاتورة؟
لا. رموز QR إلزامية فقط في فواتير B2C بموجب فوترة. أما في فواتير B2B، فرمز QR اختياري وليس إلزاميًا.
لماذا تظهر فاتورتي الإلكترونية بخانتين عشريتين بينما يعتمد نظام عُمان ثلاث خانات؟
هذا قيد مؤقت ناتج عن شبكة Peppol التي تقوم عليها المنظومة، والتي تدعم حاليًا خانتين عشريتين فقط في بعض حقول المبالغ الإجمالية. وقد ذكرت هيئة الضرائب العُمانية أن هذا سيُحدَّث بمجرد أن تدعم شبكة Peppol ثلاث خانات عشرية، ويُستخدم في هذه الأثناء حقل تقريب للتوفيق بين أي فارق صغير.
هل ينبغي تدريب الموظفين بشكل مختلف على الفواتير المبسطة مقابل الكاملة؟
نعم. ينبغي أن يكون الافتراضي لدى الموظفين هو إصدار فاتورة مبسطة للعملاء الوافدين، والانتقال إلى الفاتورة الكاملة فقط عندما يطلب العميل تحديدًا تفاصيل الأعمال الكاملة، فوجود قاعدة واضحة عند الكاشير يمنع التأخير والأخطاء.
عن الكاتب
ثانييال
كاتب محتوى تقني وأخصائي تحسين محركات البحث، PosBytz
ثانييال يعمل ككاتب محتوى تقني وأخصائي تحسين محركات البحث ضمن فريق التسويق في PosBytz، ويركز على تحويل موضوعات نقاط البيع وERP المعقدة إلى أدلة واضحة وعملية للمطاعم وأعمال التجزئة.