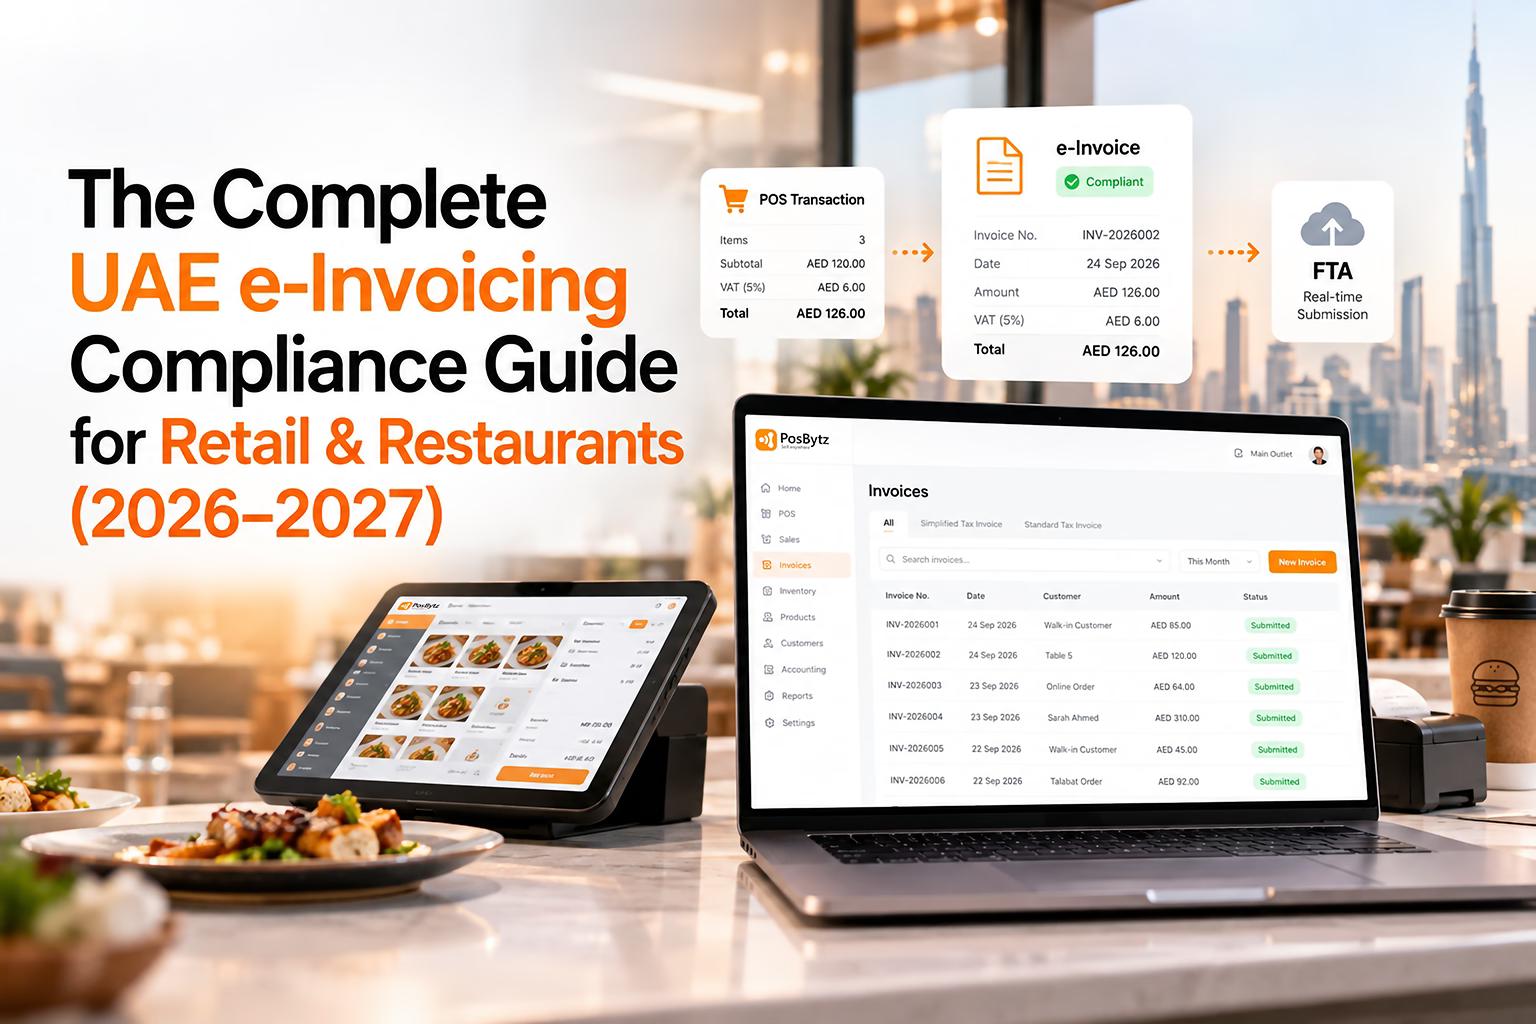
الدليل الشامل لقائمة التحقق من الامتثال للفوترة الإلكترونية في الإمارات لقطاعَي التجزئة والمطاعم (2026–2027)
استعدّ لقرار الفوترة الإلكترونية في الإمارات مع قائمة التحقق التفصيلية لقطاعَي التجزئة والمطاعم: الجداول الزمنية، وقواعد Peppol PINT-AE، وإعداد أنظمة نقاط البيع وتخطيط موارد المؤسسات.


دليل الامتثال للفوترة الإلكترونية في الإمارات
تطلق دولة الإمارات العربية المتحدة واحدًا من أكبر الإصلاحات الضريبية الرقمية منذ تطبيق ضريبة القيمة المضافة عام 2018. وتقود وزارة المالية والهيئة الاتحادية للضرائب هذا التحول بالتعاون فيما بينهما. ويُلزم قرار الفوترة الإلكترونية الجديد الشركات بالانتقال من الفواتير الورقية وفواتير PDF إلى إعداد تقارير ضريبية رقمية منظمة وفورية.
بالنسبة إلى سلاسل التجزئة والمطاعم والمطابخ السحابية ومجموعات الضيافة، لا تقتصر قائمة التحقق هذه للفوترة الإلكترونية في الإمارات على إرسال إيصال رقمي. فهي تتطلب توافقًا تقنيًا بين نظام نقاط البيع (POS) ونظام تخطيط موارد المؤسسات السحابي (Cloud ERP) ومزوّد خدمة معتمد (ASP)، إضافةً إلى بيانات رئيسية سليمة وجاهزية الموظفين.
يستعرض هذا الدليل الإطار القانوني والجدول الزمني الرسمي للتطبيق ومعايير البيانات التقنية، إضافةً إلى قائمة تحقق تفصيلية خطوة بخطوة لتكون منشأتك في قطاع التجزئة أو المطاعم جاهزة قبل موعد التشغيل الفعلي بوقت كافٍ.
إخلاء مسؤولية: هذه المقالة مقدَّمة لأغراض إعلامية عامة، وتعكس فهمنا للوائح الفوترة الإلكترونية في الإمارات حتى تاريخ آخر تحديث المذكور أعلاه. تحدد وزارة المالية والهيئة الاتحادية للضرائب المتطلبات والمواعيد النهائية ومبالغ الغرامات، وقد تخضع للمراجعة. لا تُعد هذه المقالة استشارة ضريبية أو قانونية، ويُرجى التأكد من التزاماتك لدى مزوّد خدمة معتمد من الهيئة الاتحادية للضرائب أو مستشار ضريبي مرخّص قبل اتخاذ أي إجراء.
أبرز النقاط
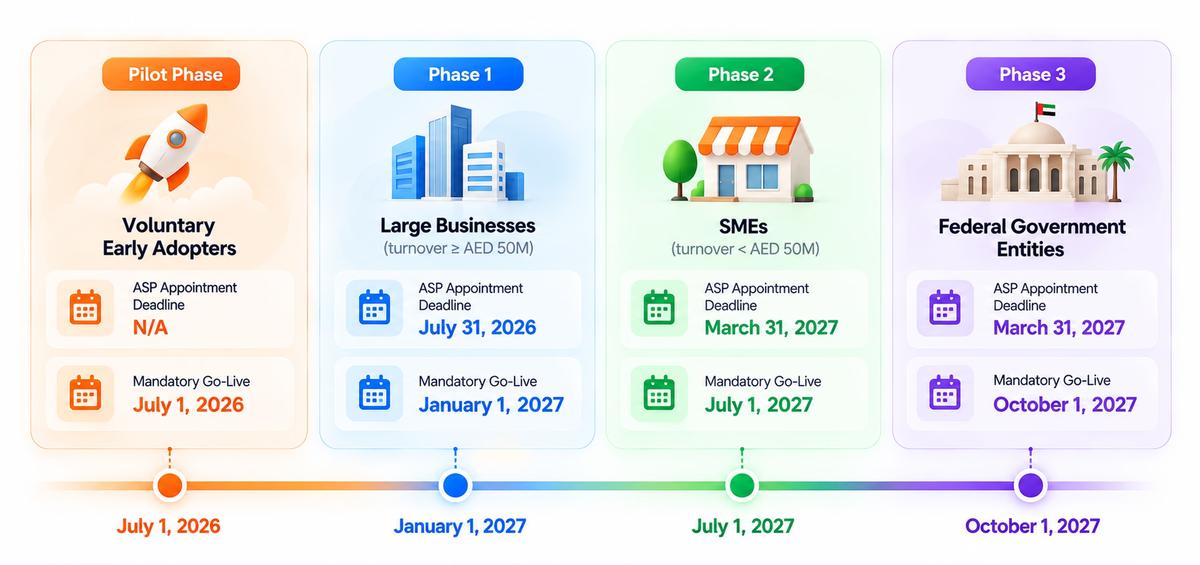
- يتم التطبيق الإلزامي على مراحل بحسب حجم الإيرادات، بدءًا بالمرحلة التجريبية الاختيارية في 1 يوليو 2026 وحتى 1 أكتوبر 2027 للجهات الحكومية الاتحادية.
- مبيعات التجزئة المباشرة للمستهلكين (B2C) خارج النطاق حاليًا، إذ يسري الإلزام على معاملات B2B وB2G وG2B وG2G.
- يجب إصدار الفواتير بصيغة XML منظّمة وفق UBL 2.1 / Peppol PINT-AE، ولا تُقبل نسخة PDF موقّعة أو صورة ممسوحة ضوئيًا.
- تترتب على عدم الامتثال أعباء مالية مباشرة: 5,000 درهم شهريًا عن التأخر في تعيين مزوّد الخدمة المعتمد ضمن الموعد النهائي، و100 درهم عن كل فاتورة غير متوافقة بعد موعد التشغيل الفعلي.
- ينبغي لمشغّلي التجزئة والمطاعم البدء الآن بتدقيق المعاملات وتنقية البيانات الرئيسية، بغض النظر عن موعدهم الرسمي.
1. ما هو قرار الفوترة الإلكترونية في الإمارات؟
يعمل نظام الفوترة الإلكترونية في الإمارات وفق نموذج الرقابة والتبادل اللامركزي المستمر للمعاملات (DCTCE)، باستخدام نموذج الزوايا الخمس المبني على شبكة Peppol الدولية.
وفق هذا النموذج، تمر بيانات الفاتورة بخمس نقاط:
- ينشئ المورّد بيانات الفاتورة المنظّمة من نظام نقاط البيع أو نظام تخطيط موارد المؤسسات لديه.
- يتحقق مزوّد الخدمة المعتمد الخاص بالمورّد من صحة صيغة الفاتورة ويضع عليها توقيعًا إلكترونيًا مؤهلًا (QES).
- يستلم مزوّد الخدمة المعتمد الخاص بالمشتري الفاتورة المرسلة ويتحقق منها.
- يستورد المشتري السجل المنظّم مباشرةً إلى نظام الحسابات الدائنة أو نظام تخطيط موارد المؤسسات لديه.
- تتلقى الهيئة الاتحادية للضرائب البيانات الضريبية في الوقت الفعلي بالتوازي.
فروق تقنية جوهرية
- صيغة XML المنظّمة إلزامية. يجب إنشاء الفواتير الإلكترونية أصلًا بصيغة UBL 2.1 / Peppol PINT-AE XML.
- ملفات PDF والمسح الضوئي غير متوافقة. الفواتير المرسلة بالبريد الإلكتروني أو الإيصالات الممسوحة ضوئيًا لا تستوفي متطلبات المخطط بمفردها.
- التوقيعات الرقمية مطلوبة. تحتاج كل فاتورة مرسلة إلى توقيع إلكتروني مؤهل (QES) صادر عن مزوّد خدمات ائتمان (TSP) معتمد في الإمارات.
2. الجدول الزمني الرسمي للفوترة الإلكترونية في الإمارات (2026–2027)
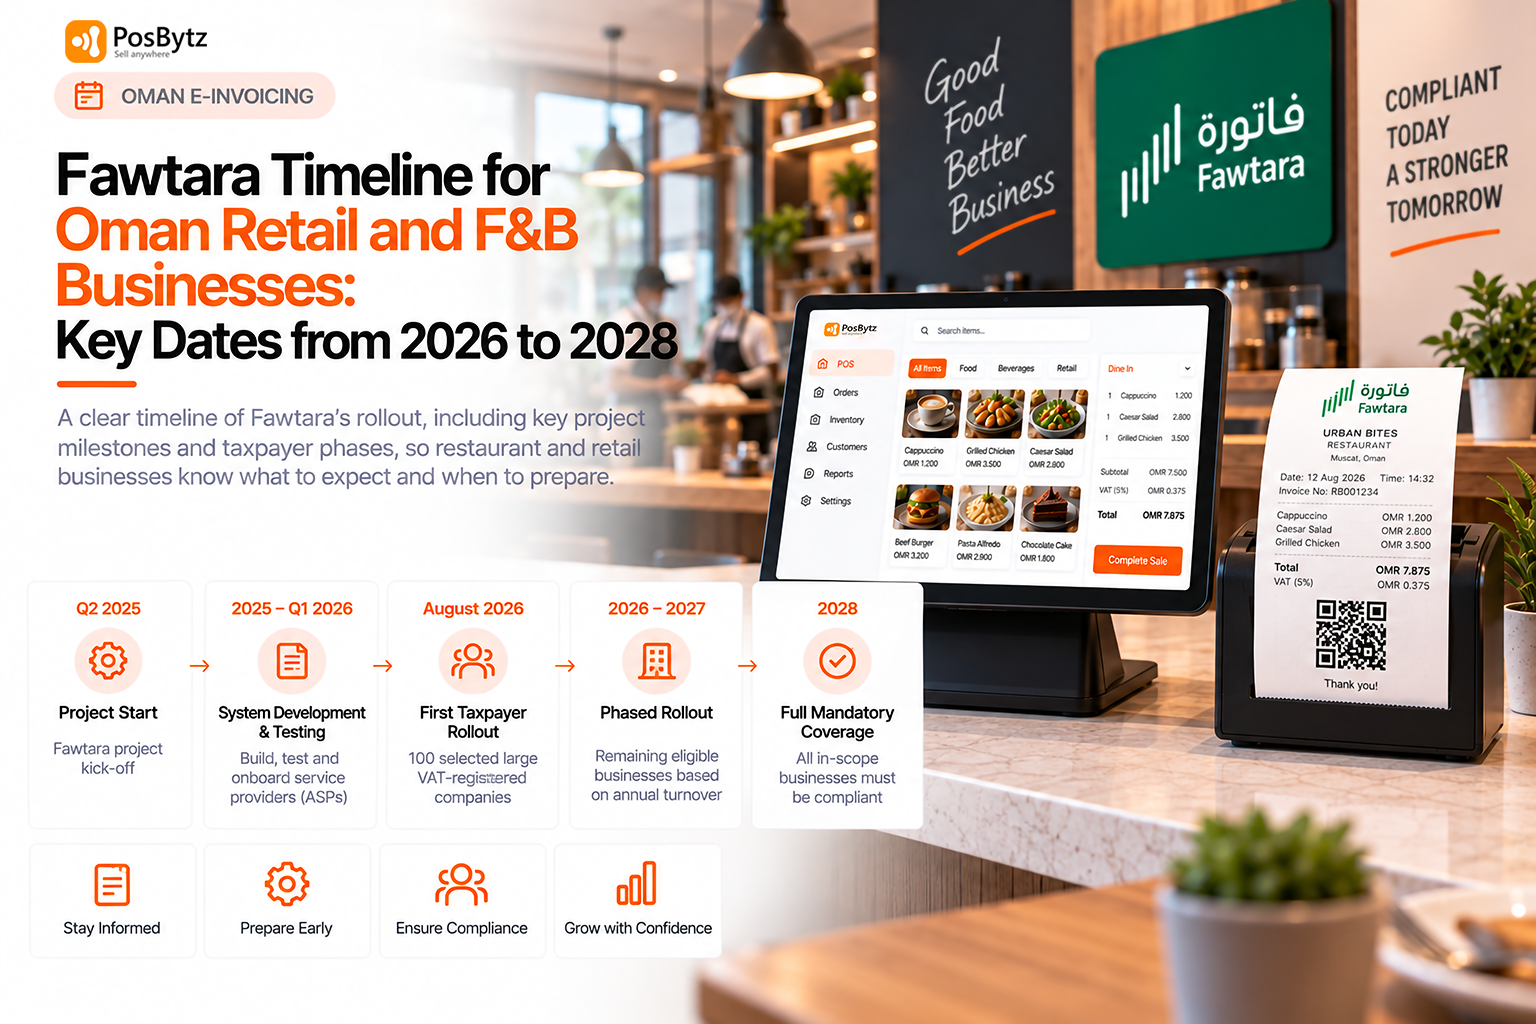
يستند التطبيق إلى القرار الوزاري رقم 243 لسنة 2025، والقرار الوزاري رقم 244 لسنة 2025، وقرار مجلس الوزراء رقم 106 لسنة 2025. ويتم الطرح على مراحل بحسب حجم المنشأة ونوع الجهة:
(ملاحظة: جدول المراحل غير ظاهر في النص المرسل، لذا لم تتم ترجمته. أرسل الجدول وسأترجمه.)
3. النطاق: B2B مقابل B2C في قطاعَي التجزئة والضيافة
يساعد فهم المعاملات الداخلة في النطاق على تجنّب أخطاء التوجيه عند نقطة البيع.
داخل النطاق (إلزامي): معاملات B2B وB2G وG2B وG2G، بما في ذلك عقود التموين للشركات، وتوزيع التجزئة بالجملة، وحسابات الائتمان التجارية، ومشتريات الموردين.
خارج النطاق حاليًا: معاملات B2C المباشرة، مثل تناول الطعام على طاولة المطعم، وطلبات الطعام الجاهز، ومبيعات التجزئة للزبائن العابرين، مستثناة حاليًا من شبكة Peppol الوطنية للتبادل.
ماذا يعني ذلك لنظام نقاط البيع لديك: يجب أن يميّز نظام الواجهة الأمامية بدقة بين الزبائن العابرين (B2C) ومبيعات حسابات الشركات (B2B). وعند إتمام عملية بيع B2B، يجب أن يسجّل النظام الرقم الضريبي للمشتري (TRN) وعنوانه القانوني، وأن ينشئ فاتورة إلكترونية منظّمة، مع تطبيق المعالجة الصحيحة لضريبة القيمة المضافة على كل معاملة.
4. المعايير التقنية للبيانات: Peppol وPINT-AE والحقول الإلزامية
لاجتياز التحقق من مزوّد الخدمة المعتمد والهيئة الاتحادية للضرائب، يجب تعبئة الحقول التالية بدقة في كل فاتورة UBL 2.1 XML:
- معرّفات المستند: معرّف فريد (UUID) لكل فاتورة، ورقم فاتورة تسلسلي، وتاريخ الإصدار، وتاريخ التوريد.
- البيانات الرئيسية للأطراف: الاسم التجاري القانوني، والعنوان المسجّل، والرقم الضريبي (TRN) لكل من البائع والمشتري (في معاملات B2B).
- تفاصيل البنود: الوصف، والكمية، وسعر الوحدة، والخصومات، وتفصيل ضريبة القيمة المضافة لكل بند.
- التصنيف الضريبي: تحديد واضح للتوريدات الخاضعة للنسبة الأساسية (5%)، والخاضعة لنسبة الصفر، والمعفاة.
- الإجماليات المالية: المبلغ الصافي الخاضع للضريبة، وإجمالي ضريبة القيمة المضافة، والإجمالي المستحق الدفع بالدرهم الإماراتي.
- رموز الاستجابة السريعة (QR): رموز QR قابلة للتحقق تشفيريًا على الفواتير الضريبية المبسّطة.
5. غرامات عدم الامتثال والمخاطر المالية
بموجب قرار مجلس الوزراء رقم 106 لسنة 2025، تترتب على عدم الامتثال تكاليف مباشرة:
- 5,000 درهم شهريًا عن عدم تعيين مزوّد خدمة معتمد ضمن الموعد النهائي لمرحلتك الإلزامية.
- 100 درهم عن كل فاتورة تُصدر خارج النظام المتوافق بعد موعد التشغيل الفعلي.
- عدم السماح بخصم ضريبة المدخلات: قد لا يتمكن المشترون من استرداد ضريبة القيمة المضافة على المعاملات التي لا يمكن التحقق منها عبر الشبكة الرسمية.
وإلى جانب الغرامات، قد تؤدي الفواتير المرفوضة غير المعالجة إلى تعطيل مدفوعات الموردين والتسويات الشهرية، وهو خطر تشغيلي حقيقي على تجار التجزئة متعددي المنافذ ومجموعات المطاعم ذات هوامش الربح الضيقة.
6. قائمة التحقق التفصيلية للامتثال للفوترة الإلكترونية
استخدم هذه القائمة عبر فرق المالية وتقنية المعلومات وعمليات المتاجر لتتبّع مستوى الجاهزية.
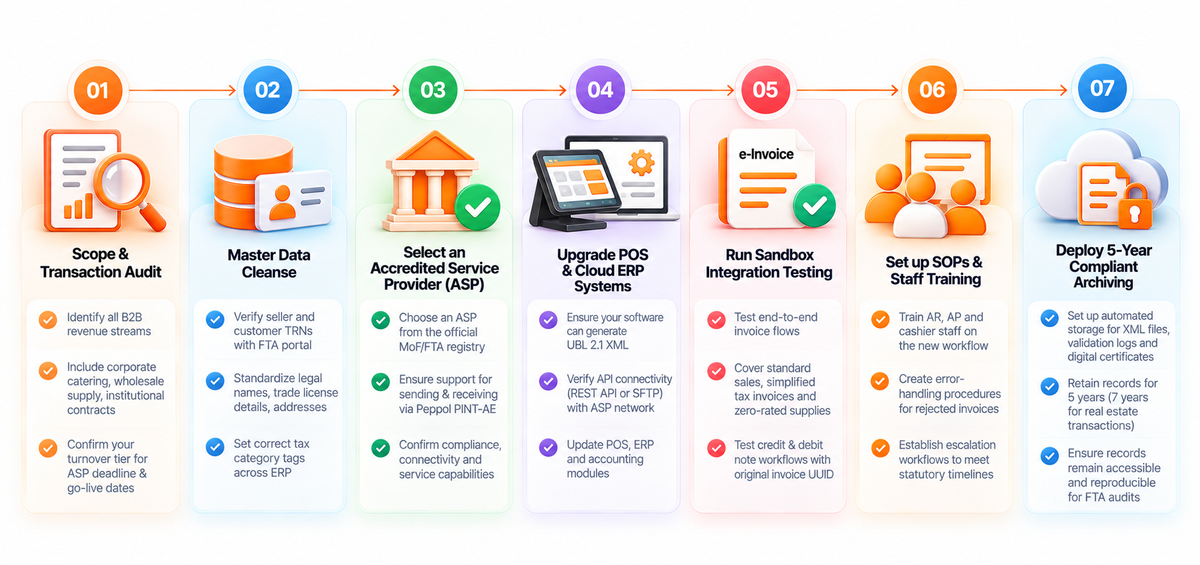
- الخطوة 1: إجراء تدقيق للنطاق والمعاملات
- الخطوة 2: تنقية البيانات الرئيسية
- الخطوة 3: اختيار مزوّد خدمة معتمد (ASP)
- الخطوة 4: ترقية أنظمة نقاط البيع ونظام تخطيط موارد المؤسسات السحابي
- الخطوة 5: إجراء اختبارات التكامل في بيئة تجريبية
- الخطوة 6: وضع إجراءات تشغيل معيارية (SOPs) ومسارات تصعيد الأخطاء
- الخطوة 7: تفعيل الأرشفة الإلكترونية المتوافقة لمدة 5 سنوات
الخطوة 1: تدقيق النطاق والمعاملات
- حدّد جميع مصادر إيرادات B2B، مثل التموين للشركات، والتوريد بالجملة، والعقود المؤسسية.
- أكّد شريحة إيراداتك لتحديد موعدَي تعيين مزوّد الخدمة المعتمد والتشغيل الفعلي الرسميين.
الخطوة 2: تنقية البيانات الرئيسية
- تحقق من الأرقام الضريبية (TRN) للبائع والعملاء عبر بوابة التحقق الرسمية للهيئة الاتحادية للضرائب.
- وحّد الأسماء القانونية وبيانات الرخصة التجارية والعناوين ووسوم الفئات الضريبية في نظام تخطيط موارد المؤسسات.
الخطوة 3: اختيار مزوّد الخدمة المعتمد والتأهيل
- اختر مزوّدًا مدرجًا في السجل الرسمي لوزارة المالية والهيئة الاتحادية للضرائب.
- تأكد من أن المزوّد يدعم الإرسال والاستقبال عبر Peppol PINT-AE.
الخطوة 4: ترقية الأنظمة ونقاط البيع
- تأكد من قدرة نظام نقاط البيع وبرنامج المحاسبة على إنشاء UBL 2.1 XML أصلًا.
- تحقق من اتصال واجهات البرمجة (REST API أو SFTP) بين نظام نقاط البيع ونظام تخطيط موارد المؤسسات وشبكة مزوّد الخدمة المعتمد.
الخطوة 5: الاختبار في البيئة التجريبية
- أجرِ محاكاة شاملة من البداية إلى النهاية للمبيعات القياسية، والفواتير الضريبية المبسّطة، والتوريدات الخاضعة لنسبة الصفر.
- اختبر مسارات الإشعارات الدائنة والمدينة، وتأكد من إشارتها الصحيحة إلى معرّف UUID للفاتورة الأصلية.
الخطوة 6: العمليات وتدريب الموظفين
- درّب موظفي الحسابات المدينة والدائنة والكاشير على مسار العمل الجديد.
- وثّق إجراءات معالجة الأخطاء بحيث تُصحَّح الفواتير المرفوضة ضمن المهل النظامية.
الخطوة 7: تأمين الأرشفة لمدة 5 سنوات
- أعدّ تخزينًا آليًا لملفات XML وسجلات التحقق والشهادات الرقمية (5 سنوات بوجه عام، و7 سنوات لمعاملات العقارات).
- تأكد من بقاء السجلات المؤرشفة متاحة وقابلة للاستنساخ لأغراض تدقيق الهيئة الاتحادية للضرائب.
7. كيف تدعم PosBytz الفوترة الإلكترونية في الإمارات لقطاعَي التجزئة والمطاعم
تشغيل متاجر تجزئة متعددة المنافذ أو سلاسل مطاعم عالية الحجم يعني أن حل الامتثال يجب أن يعمل عند نقطة البيع، لا في المكتب الخلفي فحسب. وقد صُمّمت PosBytz كمنصة تخطيط موارد مؤسسات سحابية ونقاط بيع لسوق دول الخليج، بوظائف مبنية حول هذا النوع من التعقيد التشغيلي:
- نظام تخطيط موارد مؤسسات سحابي موحّد: نقاط البيع والمخزون والمحاسبة وإدارة علاقات العملاء والموارد البشرية والتجارة الإلكترونية على منصة واحدة، فلا حاجة إلى مطابقة البيانات الضريبية بين أدوات منفصلة.
- نقطة بيع تعمل دون اتصال مع مزامنة فورية: تستمر عمليات الكاشير أثناء انقطاع الاتصال، وتتم مزامنة المبيعات والسجلات الضريبية عند عودته.
- تكاملات محاسبية: تتكامل مع منصات مثل Zoho Books وQuickBooks للحفاظ على جاهزية القوائم المالية للتدقيق.
- مسارات فوترة تراعي B2B وB2C: مصمَّمة لتصنيف نوع المعاملة عند نقطة البيع وتوجيه فواتير B2B نحو صيغة الفوترة الإلكترونية المنظّمة التي تتطلبها.
إذا كنت تخطط لتكامل مزوّد الخدمة المعتمد أو لمسار ترقية نظام نقاط البيع ونظام تخطيط موارد المؤسسات، فيمكن لفريقنا استعراض شكل الإعداد الجاهز لـ Peppol PINT-AE لمنافذك تحديدًا. – [احجز عرضًا تجريبيًا مجانيًا مع PosBytz]
الأسئلة الشائعة
هل تُعد نسخة PDF موقّعة رقميًا فاتورة إلكترونية متوافقة في الإمارات؟
لا. تشترط الهيئة الاتحادية للضرائب صيغة UBL 2.1 XML منظّمة تُرسل عبر نقاط وصول معتمدة على شبكة Peppol. ولا تستوفي نسخة PDF موقّعة رقميًا أو مرفق بريد إلكتروني متطلبات المخطط ولا متطلب التحقق الفوري.
هل يجب أن تمتثل الإشعارات الدائنة في المطاعم لقواعد الفوترة الإلكترونية؟
نعم. تخضع الإشعارات الدائنة والمدينة الإلكترونية لمخطط UBL 2.1 XML نفسه، ولقواعد التوقيع الإلكتروني المؤهل (QES) والإرسال عبر Peppol نفسها المطبقة على الفواتير الأصلية، ويجب أن تشير إلى معرّف UUID للفاتورة الأصلية. ولا يجوز تعديل فاتورة صادرة أو حذفها يدويًا.
ماذا يحدث إذا رُفضت فاتورة إلكترونية؟
الفاتورة المرفوضة غير صالحة لأغراض ضريبة القيمة المضافة. يجب أن يعرض نظامك رمز الخطأ المحدد، وأن يتيح للموظفين تصحيح مشكلة البيانات الرئيسية أو الصياغة، ثم إعادة الإرسال عبر سجل اعتماد موثّق.
هل يجب إصدار فواتير إلكترونية لمبيعات B2C أيضًا؟
ليس حاليًا. معاملات B2C، مثل مبيعات التجزئة للزبائن العابرين وتناول الطعام على طاولة المطعم والطلبات الجاهزة، خارج نطاق شبكة Peppol الوطنية للتبادل. وقد يتغير ذلك، لذا يُستحسن التأكد من مزوّد الخدمة المعتمد مع تقدّم المراحل اللاحقة.
متى يجب على المنشآت الصغيرة والمتوسطة الامتثال؟
على المنشآت الصغيرة والمتوسطة (التي يقل إيرادها عن 50 مليون درهم) تعيين مزوّد خدمة معتمد قبل 31 مارس 2027، مع موعد إلزامي للتشغيل الفعلي في 1 يوليو 2027، وذلك وفق الجدول الزمني المنشور حاليًا.
عن الكاتب
ثانييال
كاتب محتوى تقني وأخصائي تحسين محركات البحث، PosBytz
ثانييال يعمل ككاتب محتوى تقني وأخصائي تحسين محركات البحث ضمن فريق التسويق في PosBytz، ويركز على تحويل موضوعات نقاط البيع وERP المعقدة إلى أدلة واضحة وعملية للمطاعم وأعمال التجزئة.