قواعد ضريبة القيمة المضافة في الإمارات 2026: دليل شامل لكل التغييرات (قرار مجلس الوزراء رقم 149)
تطبّق القواعد الجديدة لضريبة القيمة المضافة في الإمارات اعتبارًا من 1 أكتوبر 2026 تغييرات على استرداد ضريبة المدخلات للمطاعم وتجار التجزئة. اطّلعوا على كل تغيير، وما يعنيه لكم، وعلى قائمة امتثال جاهزة للتطبيق.


ملخص سريع
بدأ سريان قواعد ضريبة القيمة المضافة الجديدة في دولة الإمارات العربية المتحدة اعتبارًا من 1 أكتوبر 2026. وبالنسبة للمطاعم والمقاهي والمطابخ السحابية ومتاجر التجزئة، فإنها تغيّر أمرًا واحدًا قبل كل شيء: كيفية استرداد ضريبة المدخلات التي تدفعونها على مشترياتكم.
أصدر مجلس الوزراء الإماراتي القرار رقم (149) لسنة 2026 في 1 سبتمبر 2026، وهو يعدّل اللائحة التنفيذية لضريبة القيمة المضافة، أي الدليل الذي يشرح كيفية تطبيق قانون ضريبة القيمة المضافة في الإمارات في العمل اليومي. وبشكل منفصل، أصدرت الهيئة الاتحادية للضرائب (FTA) القرار رقم (13) لسنة 2026، الذي يجعل التحقق من الموردين إلزاميًا قبل المطالبة باسترداد ضريبة المدخلات. ويبدأ العمل بالقرارين في التاريخ نفسه.
يبقى معدل ضريبة القيمة المضافة 5%. أما الذي يتغير فهو الوثائق الداعمة لإقرارك الضريبي. فاعتبارًا من أكتوبر، قد لا تكفي الفاتورة الضريبية الصحيحة وحدها. ويجوز للهيئة الاتحادية للضرائب رفض استرداد ضريبة المدخلات إذا دفعتم فاتورة كبيرة نقدًا، أو أغفلتم التحقق من الموردين، أو طالبتم باسترداد الضريبة على سكن الموظفين الذي لم يعد مؤهلًا.
إذا كنتم تديرون نشاطًا في قطاع الأغذية والمشروبات أو التجزئة، فإن هذا الدليل يغطي كل تغيير بلغة مبسّطة. ويوضح القواعد التي تؤثر عليكم، وتلك التي يمكنكم تجاهلها بأمان، وما يجب إصلاحه في أنظمتكم.
جميع تغييرات ضريبة القيمة المضافة في الإمارات في لمحة
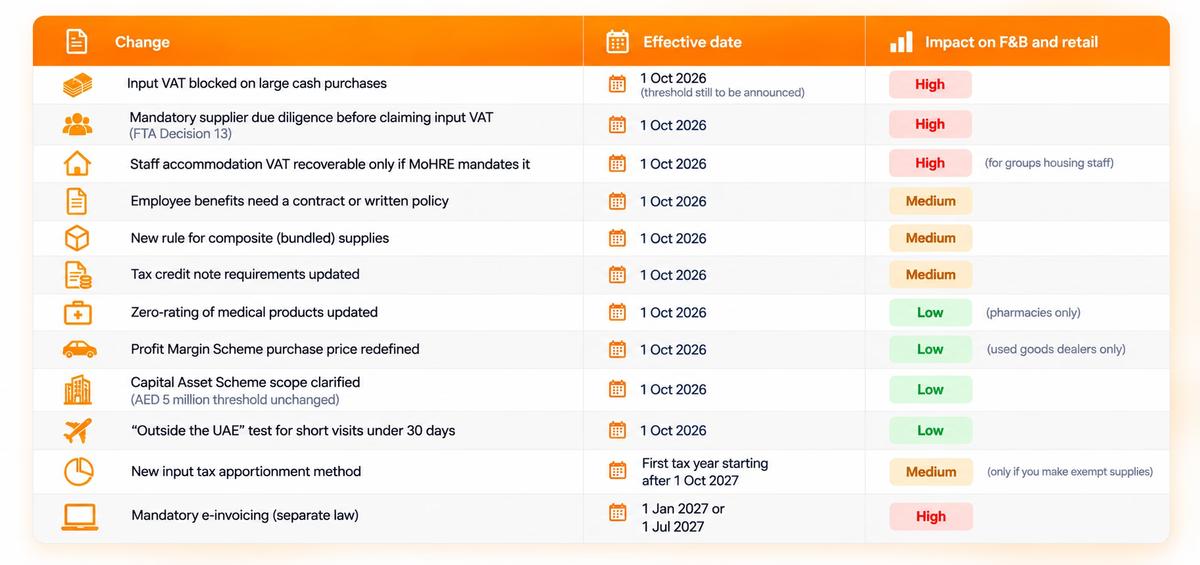
يعرض هذا الجدول كل تغيير، وموعد بدء سريانه، ومدى أهميته لمطعم أو نشاط تجزئة نموذجي.
جميع تغييرات ضريبة القيمة المضافة في الإمارات في لمحة (تابع)
- حظر استرداد ضريبة المدخلات على المشتريات النقدية الكبيرة: اعتبارًا من 1 أكتوبر 2026، لن يكون بإمكان الشركات استرداد ضريبة المدخلات على المشتريات النقدية الكبيرة التي تتجاوز حدًّا لم يُعلَن عنه بعد. الأثر: مرتفع.
- العناية الواجبة الإلزامية تجاه الموردين: اعتبارًا من 1 أكتوبر 2026، يجب على الشركات إكمال إجراءات العناية الواجبة تجاه الموردين قبل المطالبة باسترداد ضريبة المدخلات، عملًا بقرار الهيئة الاتحادية للضرائب رقم (13) لسنة 2026. الأثر: مرتفع.
- استرداد ضريبة سكن الموظفين: اعتبارًا من 1 أكتوبر 2026، لن تُسترد الضريبة على سكن الموظفين إلا إذا كان السكن مُلزِمًا بموجب وزارة الموارد البشرية والتوطين. الأثر: مرتفع على المجموعات التي توفر سكنًا لموظفيها.
- مزايا الموظفين: اعتبارًا من 1 أكتوبر 2026، يجب أن يتوافر لدى الشركات عقد أو سياسة مكتوبة تدعم مزايا الموظفين التي تطالب باسترداد ضريبة المدخلات عنها. الأثر: متوسط.
- التوريدات المركّبة (المجمّعة): اعتبارًا من 1 أكتوبر 2026، ستحدد قواعد جديدة كيفية تطبيق ضريبة القيمة المضافة على التوريدات المركّبة أو المجمّعة. الأثر: متوسط.
- الإشعارات الضريبية الدائنة: اعتبارًا من 1 أكتوبر 2026، ستسري متطلبات محدّثة على الإشعارات الضريبية الدائنة الصادرة عن معاملات مثل المبالغ المستردة والمرتجعات والخصومات. الأثر: متوسط.
- المنتجات الطبية: اعتبارًا من 1 أكتوبر 2026، ستُحدَّث قواعد تطبيق نسبة الصفر على المنتجات الطبية. الأثر: منخفض لمعظم أنشطة الأغذية والمشروبات والتجزئة، ويقتصر تأثيره أساسًا على الصيدليات.
- نظام هامش الربح: اعتبارًا من 1 أكتوبر 2026، سيُعاد تعريف سعر الشراء المستخدم في نظام هامش الربح. الأثر: منخفض، ويخص أساسًا تجار السلع المستعملة.
- نظام الأصول الرأسمالية: اعتبارًا من 1 أكتوبر 2026، يظل النظام شاملًا للأصول التجارية التي تبلغ تكلفتها 5 ملايين درهم أو أكثر دون احتساب الضريبة، وبعمر إنتاجي يبلغ 10 سنوات للمباني و5 سنوات للأصول الأخرى. قلّما تبلغ أصول المنشآت الصغيرة والمتوسطة هذا المستوى. الأثر: منخفض.
- اختبار "خارج الإمارات": اعتبارًا من 1 أكتوبر 2026، سيُطبَّق اختبار جديد لتحديد ما إذا كان بعض الأفراد الذين يقضون أقل من 30 يومًا في الإمارات يُعامَلون على أنهم خارج الدولة. الأثر: منخفض.
- توزيع ضريبة المدخلات: اعتبارًا من السنة الضريبية الأولى التي تبدأ بعد 1 أكتوبر 2027، ستُطبَّق طريقة جديدة لتوزيع ضريبة المدخلات على الشركات التي تنفّذ توريدات خاضعة للضريبة وأخرى معفاة منها. الأثر: متوسط للشركات المعنية.
- الفوترة الإلكترونية الإلزامية: ستُطبَّق الفوترة الإلكترونية الإلزامية في الإمارات بشكل منفصل، على أن تبدأ المتطلبات اعتبارًا من 1 يناير 2027 أو 1 يوليو 2027 بحسب مرحلة النشاط. الأثر: مرتفع.
قواعد ضريبة المدخلات الجديدة في الإمارات: شرح لقطاعي الأغذية والمشروبات والتجزئة
1. المدفوعات النقدية الكبيرة قد تكلّفكم استرداد ضريبة المدخلات
هذا هو أهم تغيير للأنشطة التي تعتمد بكثافة على النقد. فقد نصّت المادة 54 (البند 3) الجديدة على أنه لا يجوز استرداد ضريبة المدخلات عندما تتجاوز قيمة التوريد حدًّا معيّنًا وتدفعون مقابله نقدًا، أو تنوون الدفع نقدًا.
لم يعلن وزير المالية عن هذا الحد بعد. وسيصدر قرار وزاري منفصل يحدد المبلغ والضوابط. وإلى ذلك الحين، لا أحد يعرف تحديدًا أين يقع الحد.
كيف يبدو ذلك عمليًا:
- يدفع مطعم لمورّد اللحوم 40,000 درهم نقدًا كل شهر. إذا كان المبلغ أعلى من الحد، فقد تتحول ضريبة الـ5% على هذه الفواتير (2,000 درهم) إلى تكلفة صرفة.
- يدفع متجر تجزئة لمقاول التجهيزات الداخلية جزءًا من المبلغ نقدًا. تشير القاعدة إلى قيمة التوريد لا إلى الجزء المدفوع نقدًا، وبالتالي قد يعرّض الدفع النقدي الجزئي ضريبة الفاتورة بأكملها للخطر.
- تحتاج مصروفات الصندوق النقدي الصغير في المواقع، والدفعات للمقاولين من الباطن، ومشتريات الدفع عند الاستلام إلى مراجعة ثانية.
ما يجب فعله الآن: أعدّوا قائمة بكل مورّد تدفعون له نقدًا مع الحجم المعتاد للفاتورة. وابدؤوا بنقل المدفوعات الكبيرة للموردين إلى التحويل المصرفي أو البطاقة، وتأكدوا من أن نظامكم يسجّل طريقة الدفع مقابل كل عملية شراء.
2. التحقق من الموردين أصبح إلزاميًا (قرار الهيئة الاتحادية للضرائب رقم 13 لسنة 2026)
تصدر هذه القاعدة عن الهيئة الاتحادية للضرائب وليس عن قرار مجلس الوزراء رقم 149، لكنها تبدأ في اليوم نفسه وتمسّ بند ضريبة القيمة المضافة نفسه. فبإمكان الهيئة الآن رفض ضريبة المدخلات إذا كانت عملية الشراء مرتبطة بتهرّب ضريبي في أي حلقة من سلسلة التوريد، وكنتم تعلمون بذلك أو كان ينبغي أن تعلموا. ويُعدّ إغفال الفحوصات المقررة بمثابة "كان ينبغي أن تعلموا".
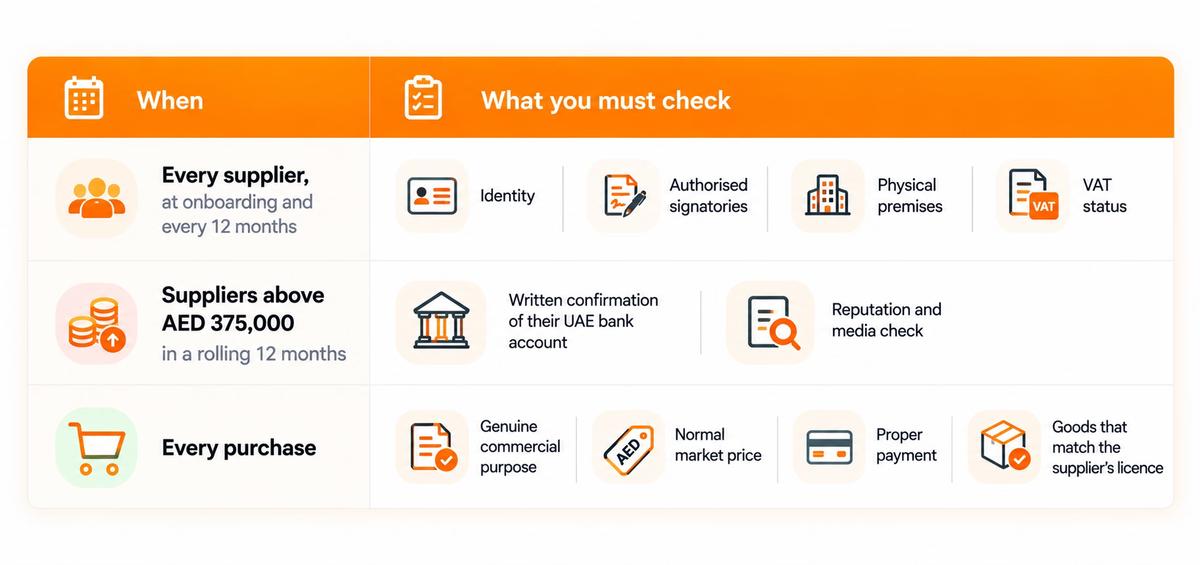
تعمل الفحوصات على ثلاث طبقات:
الاستثناء الخاص بالمشتريات الصغيرة
يوجد استثناء للمشتريات الصغيرة. فالتوريدات المفردة التي تقل قيمتها عن 10,000 درهم (دون احتساب ضريبة القيمة المضافة) يمكن إعفاؤها من التحقق، ولكن فقط ما دام إجمالي إنفاقكم لدى المورّد نفسه يقل عن 100,000 درهم خلال 12 شهرًا. تشتري كثير من المطاعم طلبات صغيرة ومتكررة من المورّد نفسه للخضروات أو الألبان أو مواد التغليف. وغالبًا ما يتجاوز إنفاقكم لدى هؤلاء الموردين المنتظمين 100,000 درهم، فيفقدون الاستثناء.
كما تحتاجون إلى سياسة تحقق مكتوبة تحدد من يجري الفحوصات ومن يتحمل المسؤولية.
3. سكن الموظفين: لا يُسترد الضريبة إلا إذا كانت وزارة الموارد البشرية والتوطين تُلزم به
توفّر كثير من مجموعات الأغذية والمشروبات والتجزئة سكنًا لموظفيها. وحتى الآن، كانت الشركات تسترد غالبًا الضريبة على هذا السكن عبر مسار قانون العمل العام. واعتبارًا من 1 أكتوبر، لا يكون السكن الذي يوفره صاحب العمل مؤهلًا لاسترداد ضريبة المدخلات إلا إذا كان مُلزَمًا تحديدًا بموجب قرارات أو توجيهات وزارة الموارد البشرية والتوطين.
إذا كنتم تستأجرون شققًا أو معسكرًا عماليًا لموظفي المطبخ والمخازن، فتحققوا مما إذا كان هناك إلزام فعلي من الوزارة ينطبق عليكم. وإن لم يكن، فستتحول الضريبة على هذا الإيجار إلى تكلفة.
4. مزايا الموظفين الأخرى تتطلب عقدًا أو سياسة مكتوبة
بالنسبة لمزايا الموظفين الأخرى غير السكن، مثل التأمين الطبي، يمكنكم استرداد الضريبة إذا كانت الميزة التزامًا تعاقديًا أو سياسة موثقة للشركة. ويجب أيضًا أن تستوفي الحالات والشروط التي ستحددها الهيئة الاتحادية للضرائب، والتي لم تُنشر بعد.
عمليًا، تأكدوا من أن عقود العمل وسياسات الموارد البشرية لديكم تذكر فعلًا المزايا التي تطالبون باسترداد الضريبة عنها. فالميزة الممنوحة بشكل غير رسمي يصعب الدفاع عنها.
5. التوريدات المركّبة: الحزم تتبع العنصر الرئيسي
تضع اللائحة الآن قاعدة واضحة للحزم. فعندما تكون أجزاء التوريد مترابطة ولا يمكن فصلها واقعيًا، يجب التعامل معها على أنها توريد واحد. ثم تتبع المعالجة الضريبية العنصر الرئيسي.
بالنسبة لمعظم المطاعم والمتاجر، فإن كل ما في الحزمة خاضع أصلًا للنسبة القياسية 5%، فلا يتغير المعدل. وتبرز أهمية القاعدة عندما تجمع الحزمة بين عناصر ذات معالجة ضريبية مختلفة، كأن تجمع صيدلية بين منتجات طبية خاضعة لنسبة الصفر ومستحضرات تجميل خاضعة للنسبة القياسية. راجعوا أي باقات أو وجبات مركّبة أو حزم خدمات تخلط معالجات ضريبية مختلفة.
6. الإشعارات الضريبية الدائنة
تحدّث التعديلات متطلبات الإشعارات الضريبية الدائنة. وتُعدّ المبالغ المستردة والمرتجعات والخصومات بعد البيع أمورًا يومية في التجزئة وفي قطاع الأغذية والمشروبات المعتمد على التوصيل. تأكدوا مع مستشاركم الضريبي من أن إشعاراتكم الدائنة تستوفي المتطلبات الجديدة، ومن أن نظام نقاط البيع لديكم يُصدرها بشكل صحيح.
7. تغييرات يمكن لمعظم أنشطة الأغذية والمشروبات والتجزئة تجاهلها
تنطبق هذه التغييرات على أنشطة محددة فقط:
- المنتجات الطبية: جرى تحديث قواعد تطبيق نسبة الصفر على المنتجات الطبية والسلع المرتبطة بالرعاية الصحية. وهي ذات صلة بالصيدليات والمتاجر التي تبيع سلع الرعاية الصحية.
- نظام هامش الربح: يشمل سعر الشراء الآن بعض التكاليف والرسوم المرتبطة بالشراء عندما لا يكون استرداد ضريبة المدخلات عنها ممكنًا. وهو ذو صلة بتجار السلع المستعملة.
- نظام الأصول الرأسمالية: يشمل الأصول التجارية التي تبلغ تكلفتها 5 ملايين درهم أو أكثر دون احتساب الضريبة. وقلّما تبلغ أصول المنشآت الصغيرة والمتوسطة هذا المستوى.
- اختبار "خارج الإمارات": يمكن اعتبار الشخص الذي يقضي في الإمارات أقل من 30 يومًا، حين لا يكون وجوده مرتبطًا بالتوريد، خارج الدولة. ويؤثر ذلك في الغالب على الخدمات المقدّمة لعملاء أجانب.
8. طريقة جديدة لتوزيع ضريبة المدخلات اعتبارًا من 2027
يبدأ هذا التغيير لاحقًا، اعتبارًا من السنة الضريبية الأولى التي تبدأ بعد 1 أكتوبر 2027. ويؤثر في الشركات التي تنفّذ توريدات خاضعة للضريبة وأخرى معفاة منها.
تقارن الطريقة الافتراضية الجديدة بين قيمة التوريدات التي تتيح استرداد الضريبة وإجمالي التوريدات. ويُقرَّب الناتج المئوي إلى أقرب عدد صحيح، ثم يُطبَّق على ضريبة المدخلات المتبقية لديكم. وتحتفظ الجهات الحكومية والجمعيات الخيرية بطريقة مستقلة.
لا يتأثر المطعم أو المتجر الذي يحقق مبيعات خاضعة للضريبة فقط. أما إذا كان لديكم أيضًا دخل معفى، مثل إيجار عقارات سكنية، فأعدّوا نموذجًا للطريقة الجديدة قبل 2027.
الموعد التالي في جدول الامتثال لضريبة القيمة المضافة في الإمارات: الفوترة الإلكترونية
الفوترة الإلكترونية قانون منفصل، لكنها تأتي مباشرة بعد قواعد ضريبة القيمة المضافة هذه. وتندرج معظم المطاعم والمقاهي المستقلة ومنشآت التجزئة الصغيرة والمتوسطة ضمن المرحلة الثانية، مع بدء التطبيق في يوليو 2027.
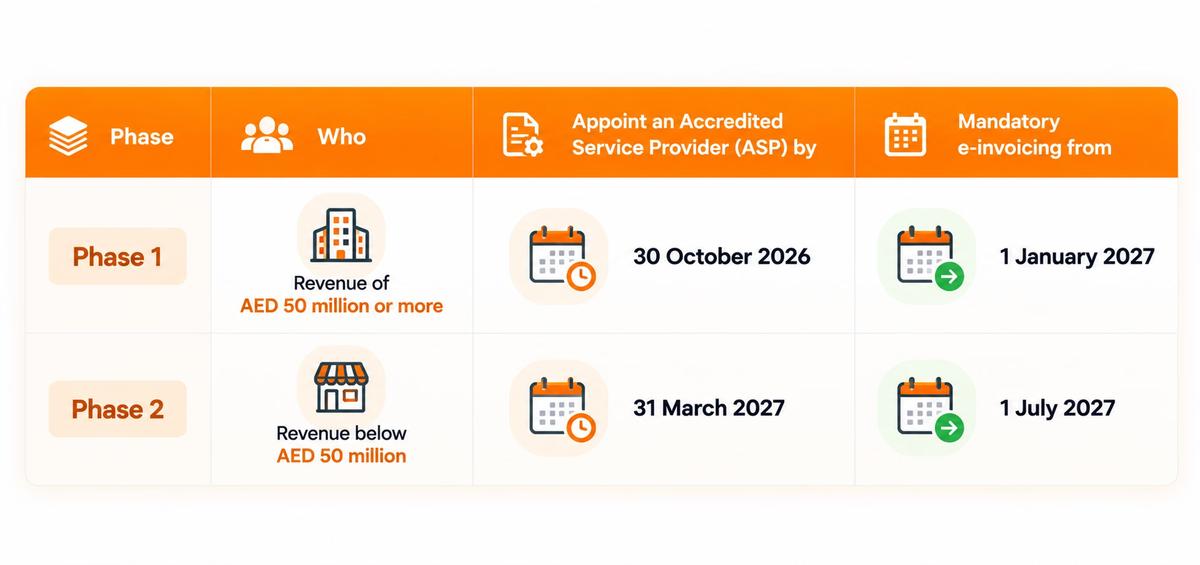
في ظل النظام الجديد، لا تُعدّ الفاتورة بصيغة PDF أو المرسلة بالبريد الإلكتروني فاتورة إلكترونية. فالفواتير تنتقل كبيانات منظّمة عبر شبكة الإمارات القائمة على بروتوكول Peppol. وينبغي للشركات القريبة من حد 50 مليون درهم أن تتأكد من رقم إيراداتها قبل افتراض أنها ضمن المرحلة الثانية.
قائمة الامتثال لضريبة القيمة المضافة في الإمارات
استخدموا هذه القائمة للتحقق من امتثال مطعمكم أو متجركم. ضعوا علامة على كل بند عند إنجازه.
- ☐ أعدّوا قائمة بكل مورّد تدفعون له نقدًا مع الحجم المعتاد للفاتورة
- ☐ انقلوا مدفوعات الموردين الكبيرة إلى التحويل المصرفي أو البطاقة
- ☐ سجّلوا طريقة الدفع مقابل كل عملية شراء في نظامكم
- ☐ أنشئوا ملفًا لكل مورّد: الرخصة التجارية، والمفوّضون بالتوقيع، والعنوان، والرقم الضريبي (TRN)
- ☐ حدّدوا الموردين الذين يتجاوز إنفاقكم لديهم 100,000 درهم و375,000 درهم خلال 12 شهرًا متجددة
- ☐ احصلوا على تأكيد مصرفي كتابي للحساب البنكي من الموردين الذين يتجاوز إنفاقكم لديهم 375,000 درهم
- ☐ حدّدوا موعد مراجعة كل 12 شهرًا لكل مورّد
- ☐ اكتبوا سياسة تحقق تحدد من يجري الفحص ومن يعتمده
- ☐ تحققوا مما إذا كان هناك إلزام من وزارة الموارد البشرية والتوطين يشمل سكن موظفيكم
- ☐ تأكدوا من أن العقود أو سياسات الموارد البشرية تذكر كل ميزة تطالبون باسترداد الضريبة عنها
- ☐ راجعوا الوجبات المركّبة والباقات والحزم التي تخلط معالجات ضريبية مختلفة
- ☐ تحققوا من أن المبالغ المستردة والمرتجعات تُصدر إشعارات ضريبية دائنة مستوفية للمتطلبات
- ☐ أكّدوا مرحلة الفوترة الإلكترونية الخاصة بكم وموعد مزوّد خدمات التطبيق (ASP)
كيف تساعدكم PosBytz على الامتثال لضريبة القيمة المضافة
تكافئ القواعد الجديدة الشركات التي تكون سجلاتها نظيفة وكاملة ومجمّعة في مكان واحد. وهذا صعب عندما تكون المبيعات في أداة، والمشتريات في جدول بيانات، والفواتير في البريد الإلكتروني.
تجمع PosBytz كل ذلك لأنشطة الأغذية والمشروبات والتجزئة:
- تقارير ضريبة القيمة المضافة وفواتير متوافقة مع متطلبات الهيئة الاتحادية للضرائب: تُصدر كل عملية بيع فاتورة ضريبية متوافقة، وتكون تقارير الضريبة جاهزة عند تقديم إقراركم.
- محاسبة مدمجة: توجد المشتريات وفواتير الموردين والمدفوعات في النظام نفسه مع مبيعاتكم. وعندما تسأل الهيئة كيف سُدّدت فاتورة ما، تكون الإجابة مسجّلة مسبقًا.
- الفوترة الإلكترونية: استعدوا للانتقال إلى الفواتير الإلكترونية المنظّمة قبل موعد مرحلتكم.
لقد تغيّرت قواعد ضريبة القيمة المضافة. ينبغي أن تكون سجلاتكم جاهزة قبل أن تطلبها الهيئة.
احجزوا عرضًا تجريبيًا مجانيًا لمعرفة كيف تتعامل PosBytz مع ضريبة القيمة المضافة للمطاعم ومتاجر التجزئة في الإمارات.
الأسئلة الشائعة حول قواعد ضريبة القيمة المضافة الجديدة في الإمارات
ما قواعد ضريبة القيمة المضافة الجديدة في الإمارات اعتبارًا من أكتوبر 2026؟
عدّل قرار مجلس الوزراء رقم (149) لسنة 2026 اللائحة التنفيذية لضريبة القيمة المضافة اعتبارًا من 1 أكتوبر 2026. فهو يقيّد استرداد ضريبة المدخلات على المدفوعات النقدية الكبيرة، ويحدّ من استرداد الضريبة على سكن الموظفين، ويضيف قاعدة للتوريدات المركّبة، ويحدّث أحكام الإشعارات الدائنة والمنتجات الطبية ونظام هامش الربح ونظام الأصول الرأسمالية. ويضيف قرار الهيئة الاتحادية للضرائب رقم (13) لسنة 2026 إلزامية التحقق من الموردين اعتبارًا من التاريخ نفسه.
هل تغيّر معدل ضريبة القيمة المضافة في الإمارات في 2026؟
لا. يظل معدل ضريبة القيمة المضافة في الإمارات 5%. وتؤثر تغييرات 2026 في كيفية استرداد ضريبة المدخلات وفي السجلات التي تحتفظون بها، لا في المعدل الذي تحصّلونه من العملاء.
ما حد المدفوعات النقدية لاسترداد ضريبة المدخلات؟
لم يُعلن عنه بعد. وسيحدد وزير المالية المبلغ والضوابط في قرار وزاري منفصل. وإلى ذلك الحين، فإن نقل مدفوعات الموردين الكبيرة إلى وسائل دفع يمكن تتبعها هو النهج الأكثر أمانًا.
هل تحتاج المشتريات الصغيرة إلى التحقق من المورّد؟
المشتريات المفردة التي تقل عن 10,000 درهم (دون احتساب ضريبة القيمة المضافة) معفاة فقط ما دام إجمالي إنفاقكم لدى المورّد نفسه يقل عن 100,000 درهم خلال 12 شهرًا. وغالبًا ما يتجاوز الموردون المنتظمون هذا الحد.
هل ما زال بإمكاني استرداد ضريبة سكن الموظفين؟
فقط إذا كان السكن مُلزَمًا تحديدًا بموجب قرارات أو توجيهات وزارة الموارد البشرية والتوطين. أما السكن المقدَّم بموجب التزامات قانون العمل العامة فلم يعد مؤهلًا.
هل يؤثر تعديل قانون ضريبة القيمة المضافة في الإمارات على المطاعم الصغيرة؟
نعم، إذا كنتم مسجّلين في ضريبة القيمة المضافة. فقاعدتا المدفوعات النقدية والتحقق من الموردين تنطبقان على جميع الأشخاص الخاضعين للضريبة الذين يطالبون باسترداد ضريبة المدخلات، أياً كان حجمهم.
متى تصبح الفوترة الإلكترونية إلزامية في الإمارات؟
اعتبارًا من 1 يناير 2027 للشركات التي تبلغ إيراداتها 50 مليون درهم أو أكثر، واعتبارًا من 1 يوليو 2027 للشركات التي تقل إيراداتها عن ذلك.
عن الكاتب
سارفانا دامودارام
المؤسس المشارك والرئيس التنفيذي، PosBytz
سارفانا دامودارام هو المؤسس المشارك والرئيس التنفيذي لشركة PosBytz، وهي منصة سحابية تجمع بين نقاط البيع وERP ومصممة لقطاع الأغذية والمشروبات والتجزئة منذ عام 2018. يركز على التجارة الموحدة وإدارة المخزون وتشغيل الفروع المتعددة، وقد ساعد أكثر من 5,000 تاجر في أكثر من 25 دولة على الاستغناء عن الأدوات المتفرقة وإدارة العمليات والفوترة والمخزون والمطبخ والمحاسبة من خلال منصة واحدة.