5 أخطاء شائعة يجب على مطاعم ومنشآت التجزئة تجنبها عند الاستعداد لنظام "فوترة"
تجنّب أكثر 5 أخطاء شيوعًا في الفوترة الإلكترونية "فوترة" لدى مطاعم ومنشآت التجزئة في عُمان، من أخطاء صيغة الفاتورة إلى تأخير اختيار مزوّد الخدمة المعتمد.
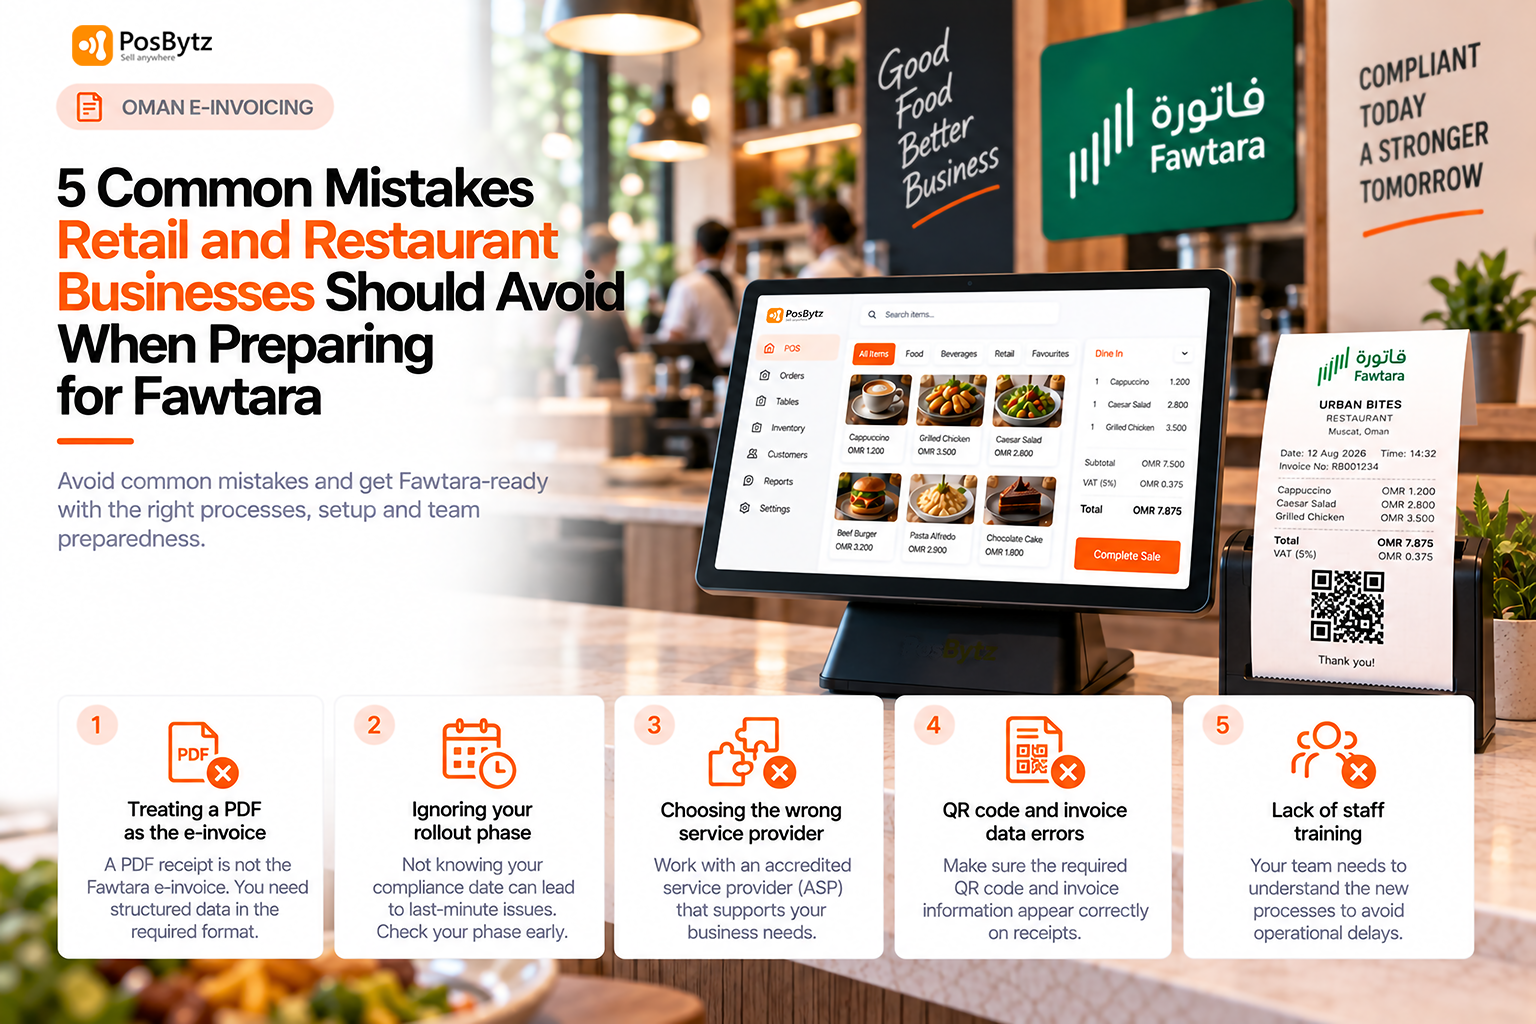


خمسة أخطاء شائعة في الفوترة الإلكترونية (فوترة) في عُمان يجب على المطاعم ومنشآت التجزئة تجنبها
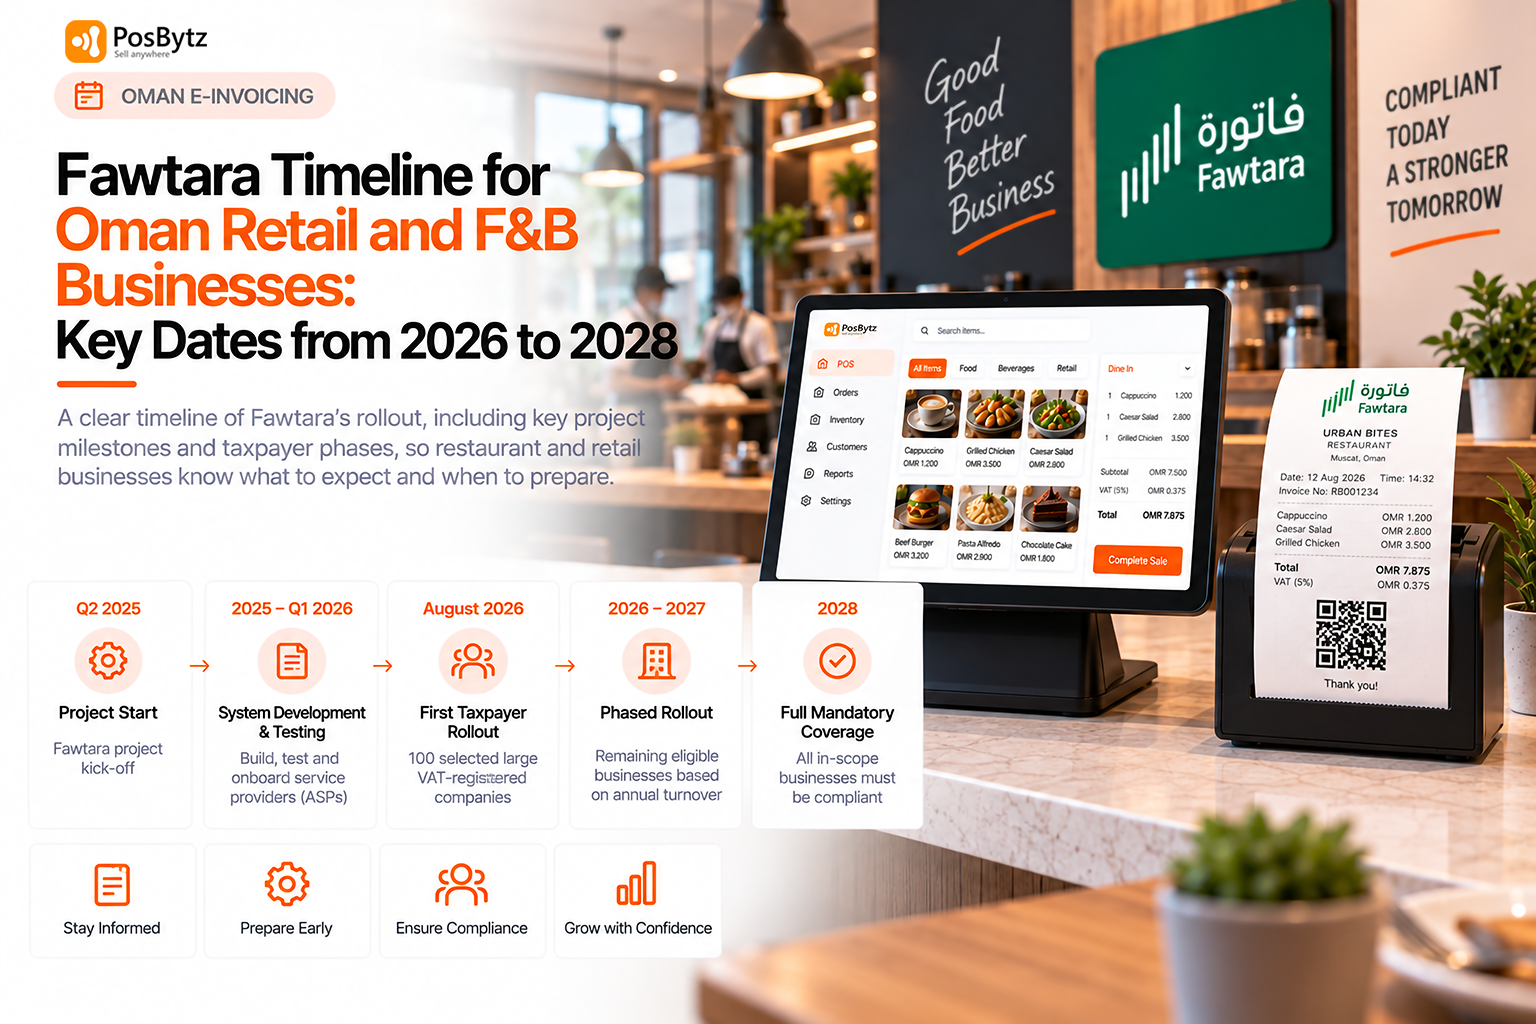
يتطلب الاستعداد لنظام الفوترة الإلكترونية "فوترة" في عُمان أكثر من مجرد اختيار حل للفوترة. فعلى المنشآت أن تفهم مرحلة تطبيقها ضمن خطة الطرح التدريجي، وأن تُهيئ عمليات الفوترة لديها، وأن تتعاون مع مزوّد خدمة مناسب، وأن تضمن جاهزية فرق العمل لاستخدام النظام الجديد.
وبالنسبة للمطاعم ومنشآت التجزئة، يمكن للثغرات الصغيرة في الاستعداد أن تتسبب في مشكلات يمكن تجنّبها أثناء التطبيق. بدءًا من التعامل مع ملف PDF على أنه الفاتورة الإلكترونية، وصولًا إلى الاعتماد على افتراضات قديمة بشأن رموز الاستجابة السريعة (QR) أو بيانات الفاتورة أو جاهزية الموظفين، يمكن لهذه الأخطاء أن تؤثر في مدى سلاسة انتقال المنشأة إلى الفوترة الإلكترونية.
في هذا الدليل، نستعرض خمسة أخطاء شائعة في الفوترة الإلكترونية "فوترة" ينبغي على المطاعم ومنشآت التجزئة في عُمان تجنبها، إلى جانب خطوات عملية للاستعداد لهذا الانتقال.
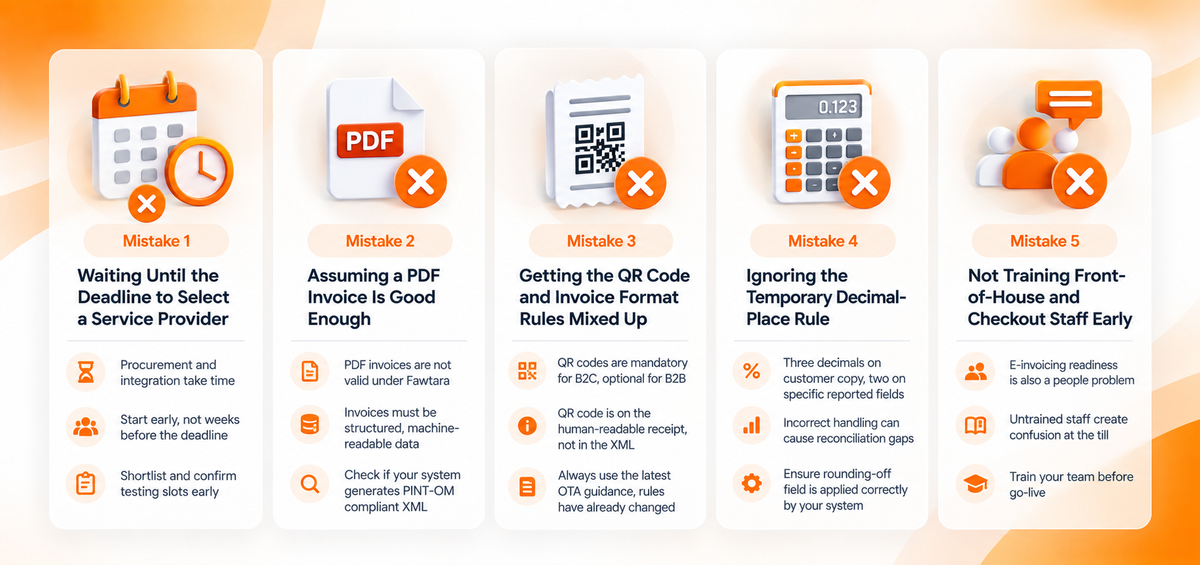
الخطأ الأول: الانتظار حتى الموعد النهائي لاختيار مزوّد الخدمة
لماذا يُعد هذا أكثر الأخطاء شيوعًا على الإطلاق
اختيار مزوّد خدمة معتمد (ASP) ليس أمرًا يجب تأجيله حتى تقترب مواعيد الطرح ببضعة أسابيع فقط. فعمليات الشراء والتعاقد واختبار تكامل الأنظمة تستغرق جميعها وقتًا حقيقيًا، وقد أوضحت هيئة الضرائب العمانية صراحة أن على المنشآت البدء في تقييم مزوّدي الخدمة فور توفر القائمة المعتمدة، بدلًا من الانتظار بعد ذلك.
ما أبلغت به الهيئة المنشآت مباشرة
المنشآت التي أثارت مخاوف بشأن ضيق الجداول الزمنية في جلسات الهيئة نفسها، تلقّت جميعها الرسالة ذاتها: يجب بدء الحوار مبكرًا، لأن فترات التكامل والاختبار هي الجزء الأكثر عرضة للتأخر. وهذا ليس تحذيرًا افتراضيًا، بل يعكس نمطًا لاحظه مسؤولو الهيئة مباشرة من منشآت انتظرت طويلًا.
طريقة عملية لتجنّب هذا الخطأ
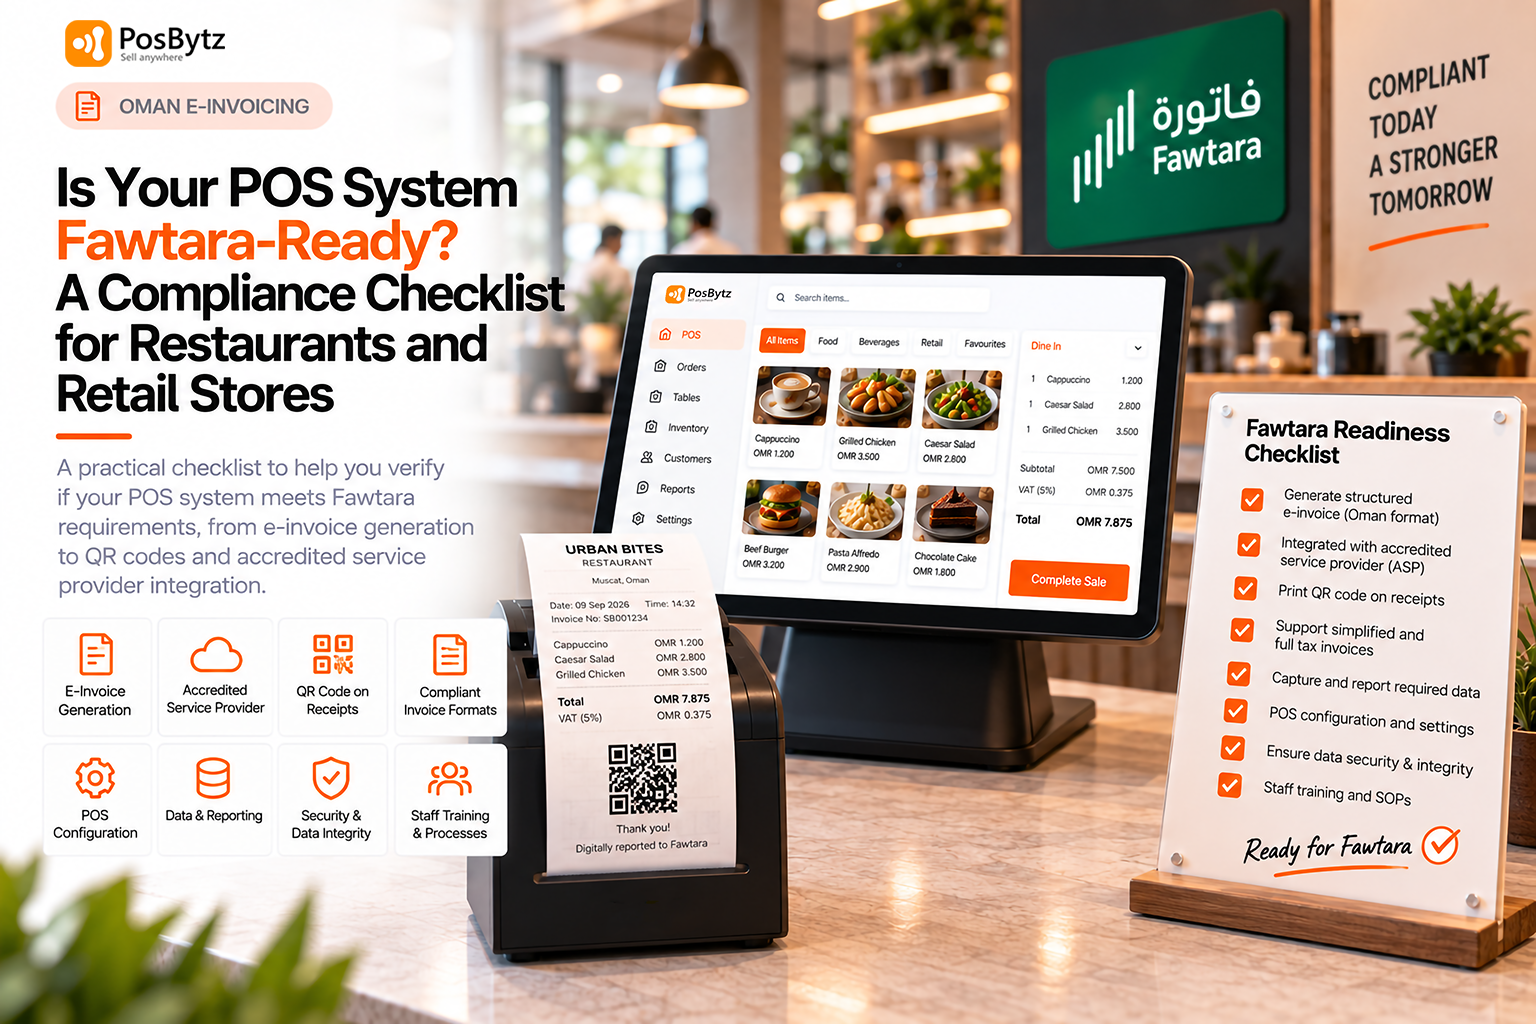
تعامل مع اختيار مزوّد الخدمة كمشروع له جدوله الزمني الخاص، منفصل عن خطة توعيتك العامة بنظام "فوترة". رشّح مزوّدين أو ثلاثة معتمدين فور نشر القائمة الرسمية، واطلب وثائق التكامل مبكرًا، وأكّد مواعيد الاختبار قبل أن يجعل حجم فروعك التغييرات في اللحظة الأخيرة أكثر خطورة. يُعد دليلنا حول التحقق من جاهزية نظام نقاط البيع لديك لـ"فوترة" خطوة مكمّلة مفيدة يمكن تنفيذها بالتوازي مع هذه العملية.
الخطأ الثاني: افتراض أن فاتورة PDF كافية
الافتراض الذي يوقع حتى المنشآت المستعدة جيدًا
من الافتراضات الشائعة أن إيصالًا بصيغة PDF منسّقًا بعناية سيلبي متطلبات "فوترة". لكن الأمر ليس كذلك. فقد أوضحت هيئة الضرائب العمانية بشكل صريح أنه بعد تطبيق الفوترة الإلكترونية، تُعد الفواتير الإلكترونية وحدها فواتير ضريبية صالحة، ولا تُعتبر فواتير PDF صالحة أيًا كانت اللغة الصادرة بها.
لماذا يهم هذا الأمر أكثر بالنسبة للمطاعم والتجزئة مما يبدو
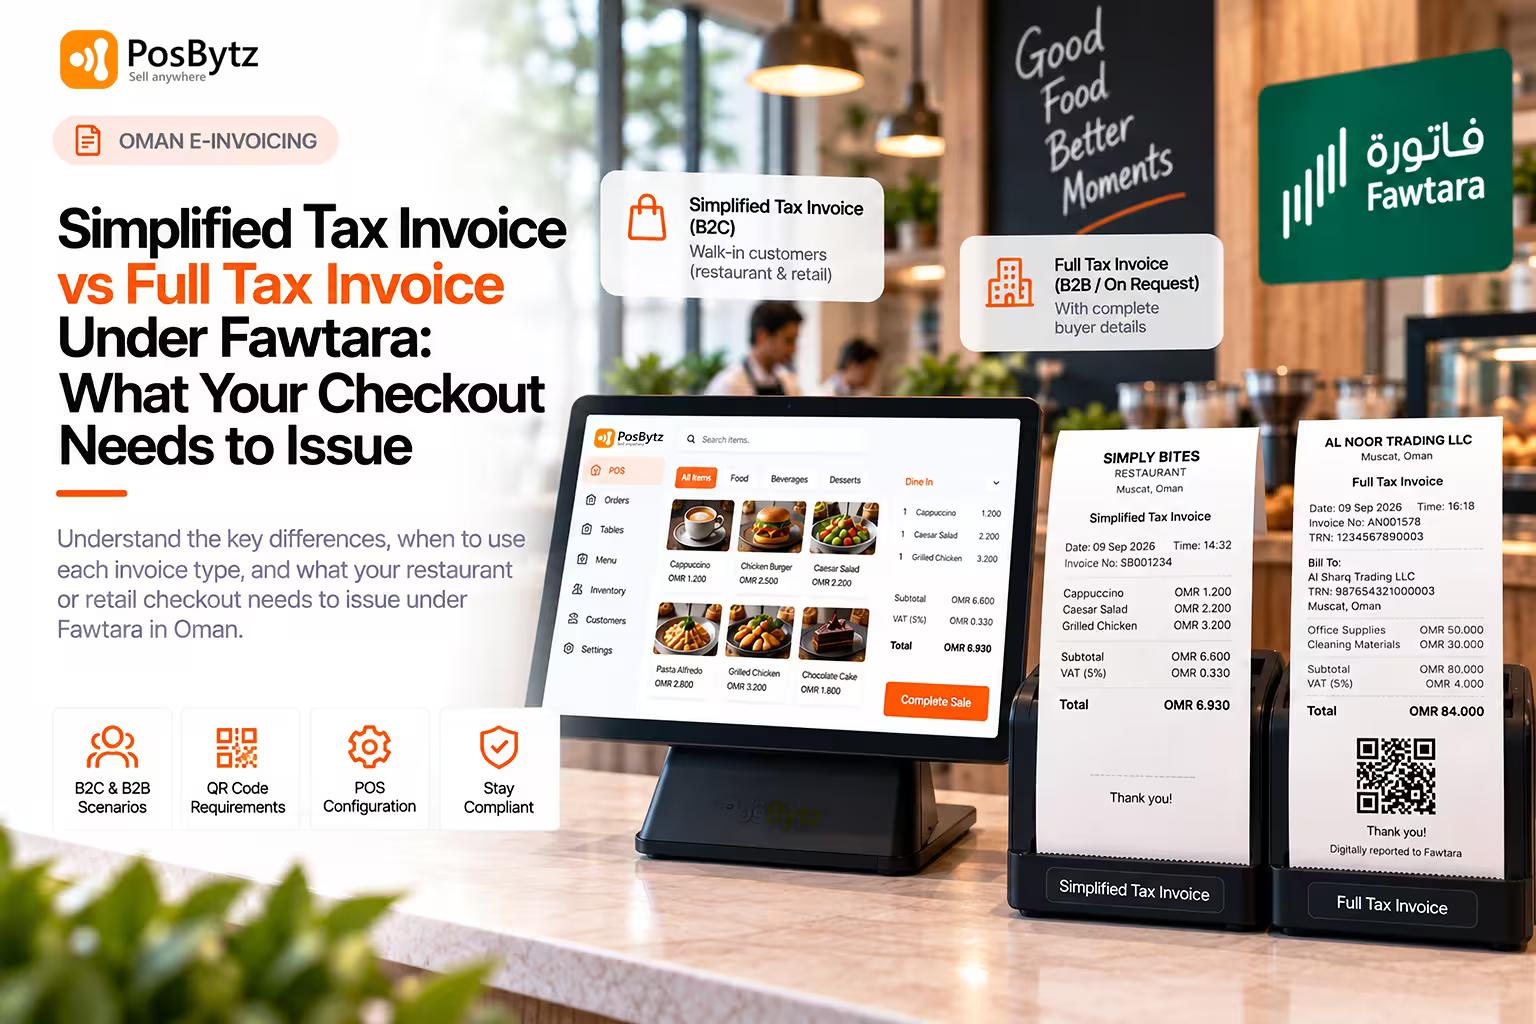
كثير من أنظمة نقاط البيع والمحاسبة تُصدر بالفعل إيصالات PDF أنيقة اليوم، لذا من السهل افتراض أن هذا المتطلب مُستوفى بالفعل. لكن متطلب "فوترة" هيكلي وليس شكليًا: يجب أن توجد الفاتورة كبيانات مُهيكلة قابلة للقراءة آليًا، يمكن التحقق منها وتبادلها تلقائيًا، وهو ما لا يمكن لملف PDF، مهما كان تصميمه جيدًا، أن يوفره بمفرده. نستعرض بالتفصيل ما يجب أن تحتويه الفاتورة المتوافقة فعليًا في دليلنا حول الفواتير الضريبية المبسّطة مقابل الكاملة بموجب "فوترة".
كيفية التحقق مما إذا كان نظامك الحالي يعاني من هذه الثغرة
اسأل مزوّد نظام نقاط البيع أو تخطيط موارد المؤسسات لديك مباشرة عمّا إذا كانت صيغة الفاتورة التي يُصدرها ملف XML متوافق مع معيار PINT-OM، أم أنها مجرد PDF أو تنسيق مطبوع. فإذا كانت "الفوترة الرقمية" الحالية لديك تتوقف عند إصدار ملف PDF، فهذه ثغرة يجدر سدّها قبل موعد التطبيق لديك، ويُفضّل ذلك بالتأكد من مزوّدك حول خطته لتجاوز هذه الفجوة.
الخطأ الثالث: الخلط بين قواعد رمز الاستجابة السريعة (QR) وقواعد صيغة الفاتورة
قاعدة تغيّرت بالفعل مرة واحدة
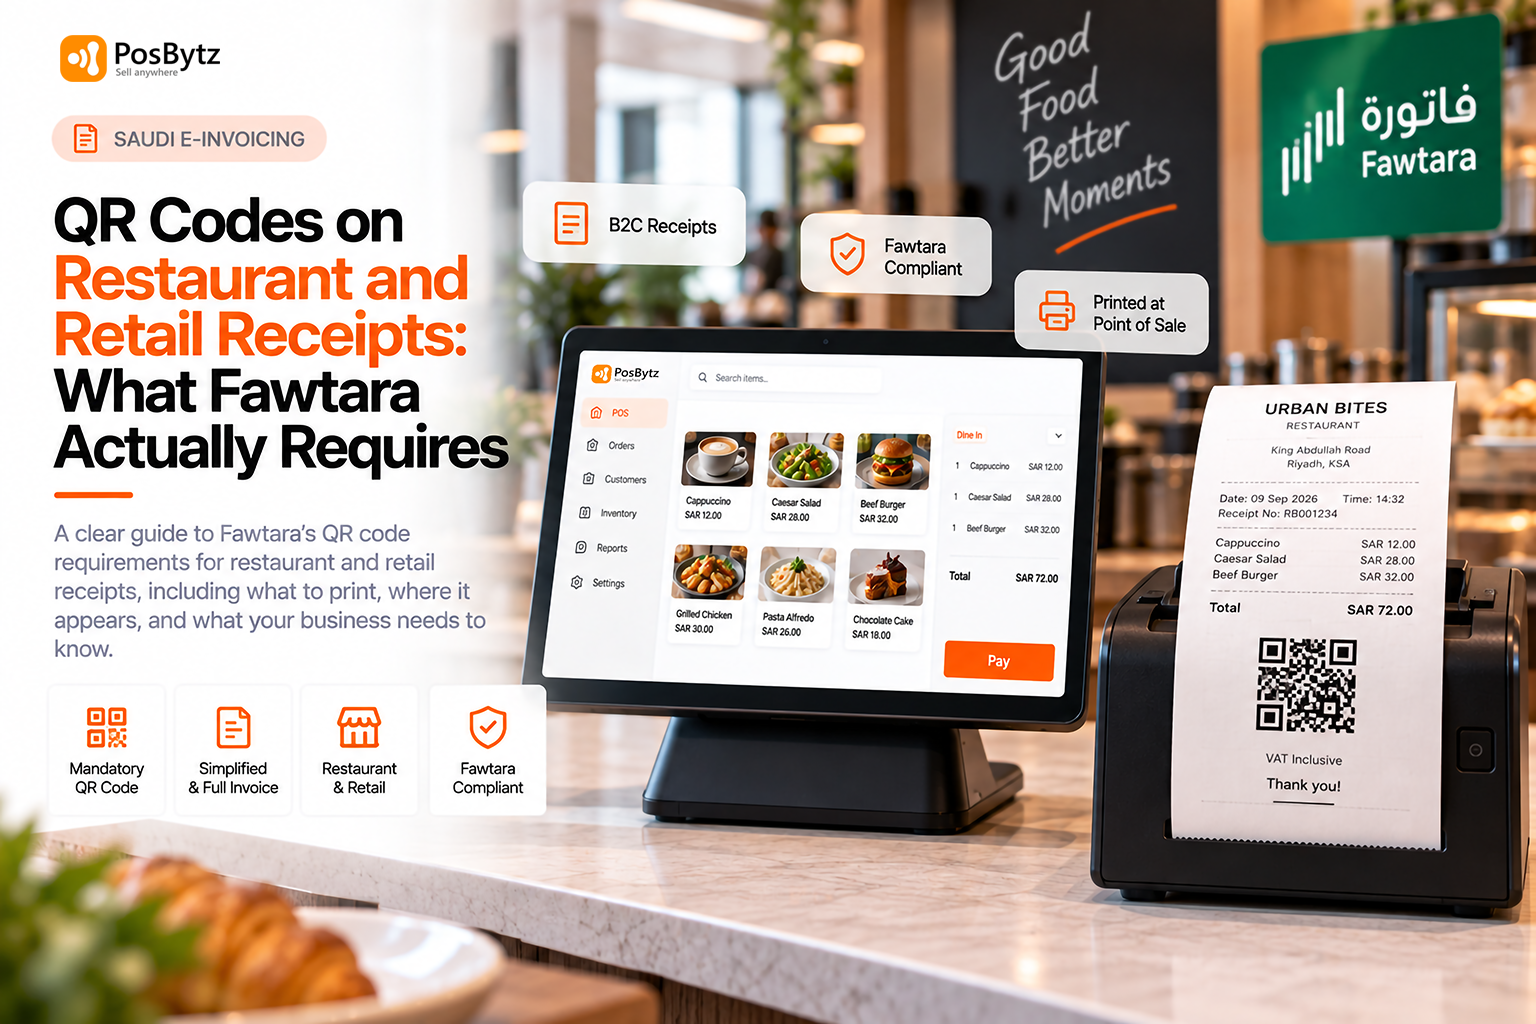
رمز الاستجابة السريعة إلزامي على الفواتير الصادرة للمستهلكين (B2C)، سواء كانت كاملة أو مبسّطة، لكنه اختياري على فواتير الأعمال (B2B). ويُدرج رمز الاستجابة السريعة على الإيصال المقروء بشرًا، وليس داخل ملف XML الخاص بالفاتورة الإلكترونية. ويستحق هذا الأمر التوضيح لأن القاعدة تغيّرت بالفعل مرة واحدة أثناء تطوير "فوترة": فقد تضمّنت المسودات الأولى لقاموس البيانات رمز الاستجابة السريعة داخل ملف XML، وهو تفصيل قد لا تزال بعض المنشآت والمطورين يبنون عليه.
مخاطر البناء على معلومات قديمة
المنشآت التي تفترض أن القاعدة تنطبق بشكل عام، أو تخلط بينها وبين مواصفة المسودة القديمة، تخاطر ببناء سير عمل خاطئ. وغالبًا ما يظهر ذلك في شكل قوالب إيصالات تحتاج إلى إعادة تصميم في مرحلة متأخرة من العملية، أو ارتباك بين الموظفين حول سبب اختلاف عرض بعض الفواتير عن غيرها. يغطي دليلنا المفصّل حول متطلبات رمز الاستجابة السريعة لإيصالات المطاعم والتجزئة بالضبط ما تغيّر وما تتطلبه القاعدة الحالية.
كيفية تجنّب البناء على افتراضات قديمة
تأكّد دائمًا من المتطلبات الحالية عبر صفحة الأسئلة الشائعة الرسمية لـ"فوترة" أو من خلال مزوّد الخدمة المعتمد لديك، بدلًا من الاعتماد على منشورات مدونات قديمة أو نقاشات المنتديات أو افتراضات منقولة من نظام فوترة إلكترونية في بلد آخر، إذ إن مواصفة عُمان قد تطوّرت بالفعل مرة واحدة وقد تستمر في التحديث.
الخطأ الرابع: تجاهل قاعدة الخانات العشرية المؤقتة
تفصيل غير معتاد حقًا في طرح عُمان
تُستخدم عادة ثلاث خانات عشرية في حسابات ضريبة القيمة المضافة في عُمان، إلا أن شبكة Peppol تدعم حاليًا خانتين عشريتين فقط في ستة حقول محددة لإجمالي المبالغ ضمن الفاتورة الإلكترونية، وهو قيد تتوقع الهيئة حله بمجرد أن تُحدّث Peppol معيارها الأساسي لاحقًا. وفي غضون ذلك، يجب أن تظل الفواتير المقروءة بشرًا معروضة بثلاث خانات عشرية، بينما تُستخدم خانتان عشريتان في الفاتورة الإلكترونية المُبلَّغ عنها، مع حقل لتقريب الفرق يحسب الفارق الصغير.
لماذا يهم هذا في التسوية، وليس فقط في التنسيق
المنشآت التي لا تخطط لهذا التباين تخاطر بأخطاء في التسوية بين ما يراه العملاء وما يُبلَّغ عنه. فعبر مئات أو آلاف المعاملات اليومية، يمكن لفروقات التقريب الصغيرة التي لا تُعالج بشكل صحيح عبر حقل التقريب أن تتراكم لتصبح عبئًا في التقارير عند وقت تقديم إقرار ضريبة القيمة المضافة، حتى وإن لم تكن أي معاملة فردية خاطئة بشكل جوهري.
ما يجب التحقق منه مع نظام نقاط البيع أو مزوّد الخدمة
تأكّد من أن نظام نقاط البيع أو مزوّد الخدمة لديك يطبّق حقل التقريب بشكل صحيح، وأن فريق المالية لديك يفهم سبب إمكانية وجود فارق صغير ومتوقع بين الإجمالي المقروء بشرًا والإجمالي المُبلَّغ عنه إلكترونيًا خلال هذه الفترة الانتقالية، بدلًا من التعامل مع كل تباين كخطأ يستوجب التحقيق اليدوي.
الخطأ الخامس: عدم تدريب موظفي الاستقبال والصندوق مبكرًا
لماذا هذه مشكلة تتعلق بالأفراد، وليست مشكلة أنظمة فقط
جاهزية الفوترة الإلكترونية ليست مجرد ترقية للنظام، بل تُغيّر طريقة إصدار الموظفين للفواتير، وتعاملهم مع المرتجعات والإشعارات الدائنة، واستجابتهم للعملاء الذين يطلبون نوعًا مختلفًا من الفواتير. وتصنّف هيئة الضرائب العمانية جاهزية الفريق كأحد أربعة ركائز مطلوبة إلى جانب جاهزية النظام والعملية والجدول الزمني.
ماذا يحدث عندما لا يكون الموظفون مستعدين
حتى نظام نقاط البيع المتوافق تقنيًا يمكن أن يخلق ارتباكًا عند الصندوق إذا لم يتلقَّ مستخدموه أي تدريب على التغييرات. ومن نقاط الاحتكاك الشائعة عدم معرفة الموظفين متى ينتقلون من فاتورة مبسّطة إلى فاتورة ضريبية كاملة، والارتباك حول سبب ظهور رمز الاستجابة السريعة على الإيصال الآن بعد أن لم يكن موجودًا من قبل، وعدم اليقين بشأن كيفية إصدار إشعار دائن بشكل صحيح عند الإرجاع أو الاسترداد.
إدماج التدريب ضمن خطة الطرح
لا يحتاج تدريب الموظفين إلى أن يكون معقدًا، لكنه يجب أن يحدث قبل الانطلاق الفعلي، لا بعد أول تفاعل مربك مع عميل. وعادة ما تكفي جلسة قصيرة وعملية تغطي تنسيق الإيصال الجديد، ومتى يجب إصدار فاتورة كاملة بدلًا من مبسّطة، وكيفية عمل المرتجعات الآن، لمعظم فرق الاستقبال والصندوق.
كيف تُصحّح المسار إذا كنت متأخرًا
الحل نفسه ينطبق على كل خطأ من الأخطاء السابقة
إذا بدا أي من هذه الأخطاء مألوفًا، فالحل واحد بصرف النظر عن الخطأ المعني: تأكّد من دفعة الطرح الخاصة بك بدقة، واختبر نظام نقاط البيع الحالي لديك مقابل المتطلبات، وابدأ محادثات مزوّدي الخدمة المعتمدين الآن وليس لاحقًا، وأدرج تدريب الموظفين ضمن خطة الطرح بدلًا من التعامل معه كأمر لاحق.
من أين تبدأ إذا لم تبدأ الاستعداد بعد
يُعد النهج القائم على قائمة تحقق، والذي نستعرضه بتفصيل أكبر في دليل جاهزية نقاط البيع لدينا، نقطة انطلاق عملية، إلى جانب تأكيد موعد الطرح الدقيق الخاص بك باستخدام النهج الموضح في دليلنا حول ما إذا كان نظام "فوترة" ينطبق على منشأتك.
تم تصميم PosBytz للتعامل مع متطلبات الفوترة المُهيكلة، ورمز الاستجابة السريعة، ومعالجة الخانات العشرية التي يفرضها نظام "فوترة"، بحيث يمكن للمطاعم ومنشآت التجزئة سد معظم هذه الثغرات عبر منصة واحدة بدلًا من التعامل مع حلول بديلة متفرقة.
الأسئلة الشائعة
ماذا يحدث إذا فاتني موعد الانطلاق الخاص بـ"فوترة"؟
لم تنشر هيئة الضرائب العمانية تفاصيل محددة عن العقوبات المتعلقة بالمواعيد الفائتة في جلساتها العامة حتى الآن. وقد نُصحت المنشآت التي تواجه تأخيرات حقيقية في الأنظمة أو التعاقدات برفع حالتها مباشرة إلى الهيئة بدلًا من افتراض تمديد تلقائي. يُرجى مراجعة صفحة الأسئلة الشائعة الرسمية لـ"فوترة" للاطلاع على أحدث التوجيهات.
هل يمكنني طلب تأجيل إذا لم يكن مزوّد نظام نقاط البيع لديّ جاهزًا في الوقت المحدد؟
أشارت الهيئة إلى إمكانية تقديم مثل هذه الطلبات للمراجعة على أساس كل حالة على حدة، إلا أن هذا ليس تمديدًا مضمونًا، لذا لا ينبغي الاعتماد عليه كخطة.
هل توجد غرامات على عدم الامتثال للفوترة الإلكترونية في عُمان؟
لم تُتناول تفاصيل العقوبات بشكل مفصّل في ورش العمل العامة التي جرى الاطلاع عليها لإعداد هذا الدليل. يُرجى الرجوع إلى صفحة الأسئلة الشائعة الرسمية لـ"فوترة" وتشريعات ضريبة القيمة المضافة العمانية للاطلاع على أحكام العقوبات.
هل من المبكر البدء بالاستعداد في عام 2026؟
لا. فقد شجّعت الهيئة المنشآت صراحة على الاستعداد مبكرًا، بما في ذلك الاستفادة من نافذة التبني الطوعي من أغسطس حتى نهاية أكتوبر 2026 لاختبار الأنظمة والعمليات قبل سريان المواعيد الإلزامية.
هل تُعد فاتورة PDF مقبولة خلال الفترة الانتقالية؟
لا. فبمجرد أن يسري تطبيق الفوترة الإلكترونية على منشأتك، لا تُعتبر فواتير PDF فواتير ضريبية صالحة، بصرف النظر عن التنسيق أو اللغة.
أي من هذه الأخطاء الأسهل تصحيحًا بسرعة؟
عادة ما يكون تدريب الموظفين الأسرع تصحيحًا، لأنه لا يعتمد على مزوّدين خارجيين أو جداول اعتماد. أما الثغرات المتعلقة بالنظام ومزوّد الخدمة فتستغرق عادة وقتًا أطول للحل، ولهذا ينبغي معالجتها أولًا.
عن الكاتب
ثانييال
كاتب محتوى تقني وأخصائي تحسين محركات البحث، PosBytz
ثانييال يعمل ككاتب محتوى تقني وأخصائي تحسين محركات البحث ضمن فريق التسويق في PosBytz، ويركز على تحويل موضوعات نقاط البيع وERP المعقدة إلى أدلة واضحة وعملية للمطاعم وأعمال التجزئة.