الدليل الشامل للامتثال للفوترة الإلكترونية في دولة الإمارات لقطاعي التجزئة والمطاعم (2026–2027)
أتقِن متطلبات الفوترة الإلكترونية الإلزامية في دولة الإمارات لقطاعي التجزئة والمطاعم. تعرّف على حقول معيار PINT AE، والمواعيد النهائية للهيئة الاتحادية للضرائب، والغرامات، وكيف تعمل PosBytz على أتمتة الامتثال الكامل.
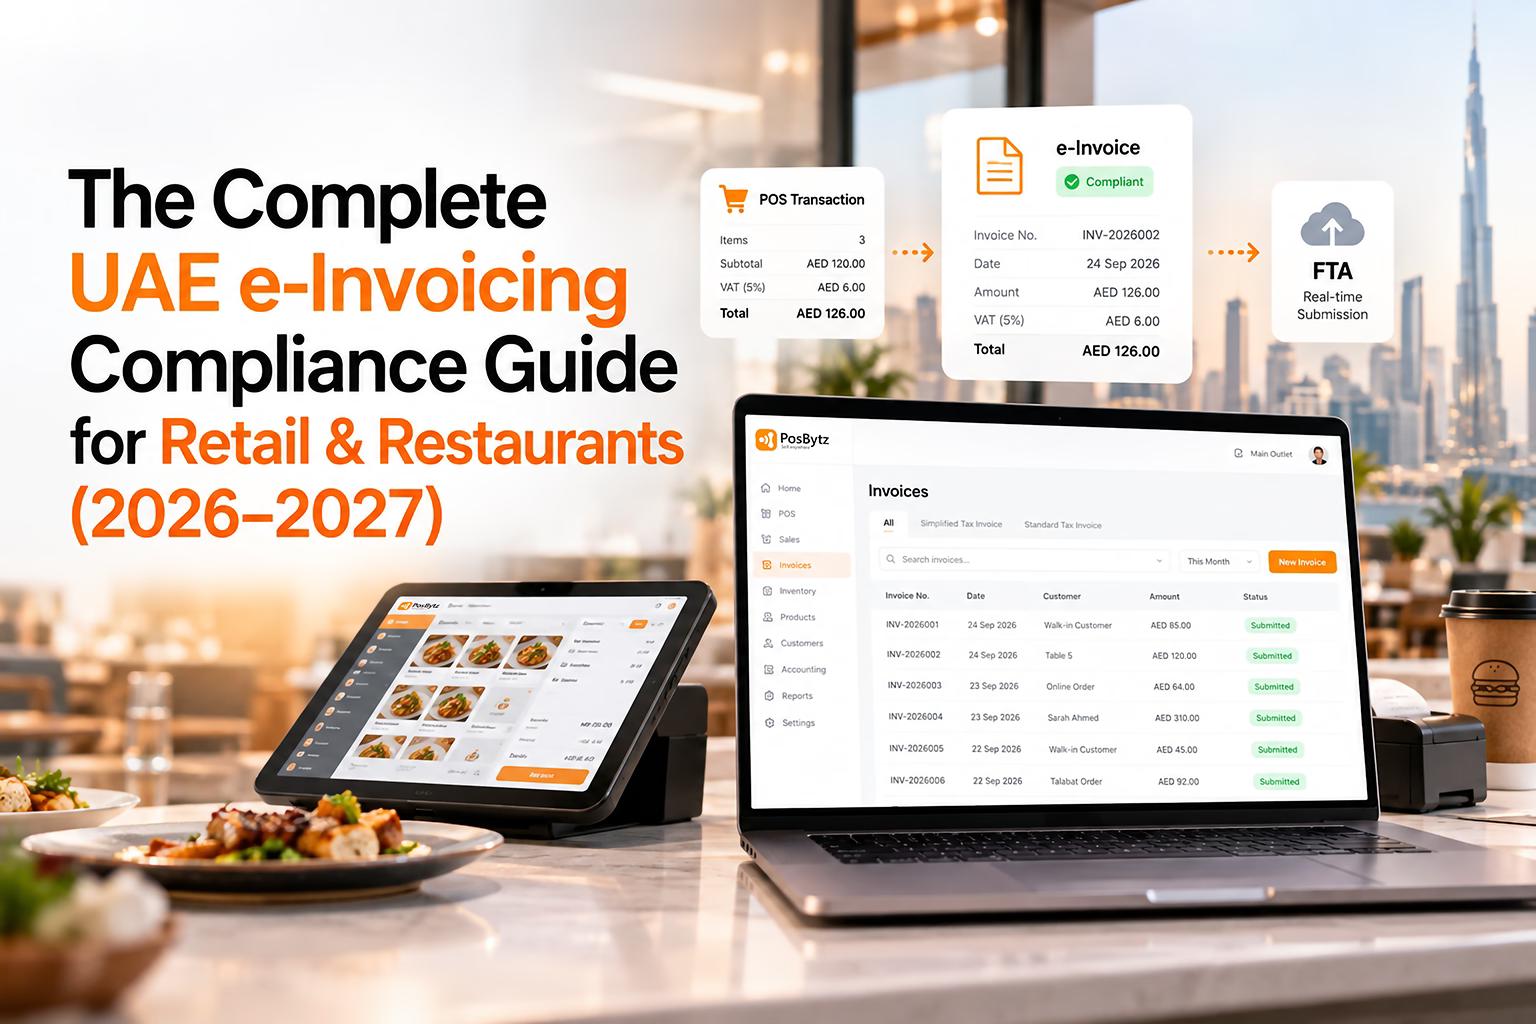


دليل الفوترة الإلكترونية في الإمارات لمتاجر التجزئة والمطاعم: الإطار القانوني والمواعيد النهائية والغرامات وخطوات الامتثال
تنفّذ دولة الإمارات العربية المتحدة تحولًا رقميًا شاملًا في بنيتها التحتية للضرائب التجارية. إذ يجري الاستغناء نهائيًا عن الإيصالات الورقية التقليدية، والفواتير المرسلة بصيغة PDF عبر البريد الإلكتروني، والفوترة القائمة على جداول البيانات. وبموجب نظام الفوترة الإلكترونية الوطني الذي أنشأته وزارة المالية (MoF) والهيئة الاتحادية للضرائب (FTA)، يجب الآن إصدار كل معاملة تجارية ونقلها والتحقق منها بصيغة رقمية منظَّمة قابلة للقراءة آليًا عبر شبكة وطنية لا مركزية.
وبالنسبة لأصحاب متاجر التجزئة، ومشغّلي المطاعم، والمستثمرين، ومسؤولي الامتثال في جميع أنحاء الإمارات، فإن هذا التحول يمسّ في آنٍ واحد عمليات نقاط البيع (POS) اليومية، وسير عمل الفوترة، وتتبّع المخزون، والمحاسبة الضريبية. فلم يعد الامتثال مهمة محاسبية تُنجَز في نهاية العام، بل أصبح يتطلب مزامنة فورية للبيانات عند إجراء كل معاملة.
يستعرض هذا الدليل الإطار القانوني، والمواصفات الفنية، وحقول البيانات الإلزامية، ومواعيد الامتثال النهائية، والغرامات المالية، والخطوات العملية التي يتعين على نشاطك التجاري في قطاع التجزئة أو المطاعم اتخاذها لتحقيق الامتثال الكامل لمتطلبات الفوترة الإلكترونية الصادرة عن الهيئة الاتحادية للضرائب، مع الإشارة إلى القرارات الوزارية وقرارات مجلس الوزراء الرسمية التي تنظّم هذا الإلزام.
1. الإطار القانوني المنظِّم للفوترة الإلكترونية في الإمارات
يقوم نظام الفوترة الإلكترونية في الإمارات على الضوابط المستمرة للمعاملات (CTC) ومتطلبات الإبلاغ الرقمي (DRR). فبدلًا من الاعتماد فقط على الإقرارات الضريبية الدورية الشهرية أو الربع سنوية، تمنح بنية الإبلاغ الرقمي الهيئةَ الاتحادية للضرائب رؤية فورية للمعاملات التجارية في جميع أنحاء الدولة.
ويستند هذا الإلزام إلى أربعة صكوك تنظيمية:
- القرار الوزاري رقم 243 لسنة 2025: يُنشئ نظام الفوترة الإلكترونية ذاته، ويحدد نطاقه، والاستثناءات التشغيلية منه، والالتزامات القانونية المترتبة على مُصدري الفواتير ومستلميها.
- القرار الوزاري رقم 244 لسنة 2025: يحدد الجدول الزمني للبرنامج التجريبي، وقواعد التطبيق الطوعي، ومواعيد التطبيق الإلزامي المرحلي بحسب القطاع التجاري.
- القرار الوزاري رقم 64 لسنة 2025: يضع المعايير الفنية، ومتطلبات رأس المال، وشهادات الأمان وفق معايير ISO، وإجراءات اعتماد مزوّدي الخدمة المعتمدين (ASPs).
- قرار مجلس الوزراء رقم 106 لسنة 2025: يحدد الغرامات الإدارية المترتبة على عدم الامتثال، والتأخر في تعيين مزوّد الخدمة المعتمد، وعدم إصدار الفواتير الإلكترونية، والتأخر في الإبلاغ.
وتُطبَّق هذه اللوائح جنبًا إلى جنب مع التشريعات الضريبية القائمة، بما في ذلك قانون ضريبة القيمة المضافة في الإمارات (المرسوم بقانون اتحادي رقم 8 لسنة 2017)، وقانون ضريبة الشركات، وقانون الإجراءات الضريبية (المرسوم بقانون اتحادي رقم 28 لسنة 2022).
2. مَن المُلزَم بالامتثال؟ النطاق وحدود الأعمال
من المفاهيم الخاطئة الشائعة أن الفوترة الإلكترونية في الإمارات تقتصر على الشركات الكبرى أو المنشآت المسجلة في ضريبة القيمة المضافة. والحقيقة أن الإلزام يسري على نطاق واسع على أي شخص أو منشأة تمارس أنشطة تجارية في الدولة.
ولا يُعفي وضعُ التسجيل في ضريبة القيمة المضافة نشاطَك التجاري من الالتزام؛ إذ يتعين على المنشآت التي تقل إيراداتها عن حد التسجيل الإلزامي في ضريبة القيمة المضافة أن تمتثل أيضًا. فالمنشآت المسجلة في ضريبة القيمة المضافة تُصدر فواتير إلكترونية ضريبية تتضمن 51 حقلًا إلزاميًا، بينما تُصدر المنشآت غير المسجلة فواتير إلكترونية تجارية تتضمن 49 حقلًا إلزاميًا.
وتخضع منشآت المناطق الحرة ومنشآت البر الرئيسي للقواعد ذاتها في جميع الإمارات.
أما الاستثناءات فهي محدودة، وتشمل: المعاملات الحكومية السيادية، وإصدار تذاكر النقل الجوي الدولي للركاب، والشحن الجوي الدولي (مع مهلة مؤقتة مدتها 24 شهرًا)، وبعض الخدمات المالية المعفاة من ضريبة القيمة المضافة، وفقًا لما تنص عليه المادة 4 من القرار الوزاري رقم 243 لسنة 2025.
سياق البيع للمستهلكين في قطاعَي التجزئة والمطاعم
جرى تأجيل مبيعات التجزئة من الشركات إلى المستهلكين (B2C) وإيصالات ضيوف المطاعم عن المرحلة الأولى من التطبيق الخاص بالمعاملات بين الشركات (B2B). ومع ذلك، تُجري سلاسل التجزئة، وموزعو الأغذية، ومتعهدو الضيافة، والمطاعم بانتظام معاملات بين الشركات أيضًا، مثل طلبات الضيافة للشركات، ومبيعات توريد الأغذية بالجملة، وحجوزات الفعاليات للشركات، والمبيعات التجارية الآجلة. وتندرج جميع هذه المعاملات بوضوح ضمن الجدول الزمني للامتثال الإلزامي؛ لذا يحتاج معظم مشغّلي متاجر التجزئة والمطاعم إلى الاستعداد بصرف النظر عن مدى اعتماد نشاطهم اليومي على البيع المباشر للمستهلكين.
3. الجدول الزمني للتطبيق الإلزامي (2026–2027)
اعتمدت وزارة المالية تطبيقًا مرحليًا يستند إلى حجم الإيرادات السنوية للأعمال:
- المرحلة التجريبية
- الفئة المستهدفة: مجموعة عمل مختارة من دافعي الضرائب (بالدعوة)
- الموعد النهائي لتعيين مزوّد الخدمة المعتمد: لا ينطبق
- بدء التطبيق الإلزامي: 1 يوليو 2026
- التطبيق الطوعي
- الفئة المستهدفة: أي منشأة في الإمارات تختار الانضمام المبكر
- الموعد النهائي لتعيين مزوّد الخدمة المعتمد: طوعي
- بدء التطبيق الإلزامي: متاح منذ 1 يوليو 2026
- المرحلة الأولى
- الفئة المستهدفة: كبار دافعي الضرائب (إيرادات سنوية ≥ 50 مليون درهم)
- الموعد النهائي لتعيين مزوّد الخدمة المعتمد: 30 أكتوبر 2026
- بدء التطبيق الإلزامي: 1 يناير 2027
- المرحلة الثانية
- الفئة المستهدفة: المنشآت المتوسطة والصغيرة (إيرادات سنوية < 50 مليون درهم)
- الموعد النهائي لتعيين مزوّد الخدمة المعتمد: 31 مارس 2027
- بدء التطبيق الإلزامي: 1 يوليو 2027
- المرحلة الثالثة
- الفئة المستهدفة: الجهات الحكومية (B2G)
- الموعد النهائي لتعيين مزوّد الخدمة المعتمد: 31 مارس 2027
- بدء التطبيق الإلزامي: 1 أكتوبر 2027
تُقاس الإيرادات السنوية بناءً على إجمالي الدخل المُفصح عنه في القوائم المالية المُعدّة وفق المعايير القانونية المعمول بها في الإمارات عن السنة المالية السابقة. أما المنشآت حديثة التأسيس، فتعتمد على الإيرادات المتوقعة للسنة المالية الحالية.
وإذا كنت تدير سلسلة مطاعم أو نشاط تجزئة متعدد الفروع تقترب إيراداته من حد 50 مليون درهم، فمن الأجدر أن تتحقق من المرحلة التي تنتمي إليها الآن بدلًا من افتراض أن المرحلة الثانية تنطبق عليك تلقائيًا.
4. ما الذي يُعدّ فاتورة إلكترونية صالحة (وما الذي يفشل في التحقق)
بموجب القرار الوزاري رقم 243 لسنة 2025، تُعرَّف الفاتورة الإلكترونية قانونيًا بأنها الفاتورة التي تُصدَر وتُنقَل وتُستلَم بصيغة إلكترونية منظَّمة تتيح المعالجة الآلية المباشرة بين الأنظمة دون تدخل بشري.
الصيغ التي تفشل في التحقق
- مستندات PDF المرفقة برسائل البريد الإلكتروني
- الإيصالات الحرارية المطبوعة
- مستندات Word أو جداول بيانات Excel
- الفواتير الورقية الممسوحة ضوئيًا أو ملفات الصور (PNG/JPG)
- الفواتير المكتوبة مباشرة في نص رسالة البريد الإلكتروني
لا تتيح أيٌّ من هذه الصيغ التحليلَ الآلي المباشر من قِبل برامج المحاسبة لدى المستلم أو قواعد بيانات الهيئة الاتحادية للضرائب، ولذلك لا تستوفي أيٌّ منها المتطلب القانوني، مهما كانت المعلومات الواردة فيها مكتملة.
المعيار المعتمد: Peppol PINT AE
يجب أن تُنشأ الفواتير الإلكترونية الصالحة في الإمارات على هيئة بيانات منظَّمة بصيغة XML أو JSON تتوافق تمامًا مع مواصفات فاتورة Peppol الدولية الخاصة بالإمارات (PINT AE).
النموذج اللامركزي ذو الأركان الخمسة
اعتمدت الإمارات إطارًا لامركزيًا للضوابط المستمرة للمعاملات وتبادلها (DCTCE) مبنيًا على شبكة Peppol الدولية. ولا تحتاج الشركات إلى تسجيل الدخول إلى بوابة الهيئة الاتحادية للضرائب لإدخال بيانات الفواتير يدويًا؛ إذ تتدفق المعاملات تلقائيًا عبر مزوّدي الخدمة المعتمدين الذين يعملون كنقاط وصول إلى شبكة Peppol.
- الركن 1 – المورِّد: يُنشئ نظام نقاط البيع أو نظام تخطيط موارد المؤسسة (ERP) لدى المطعم أو متجر التجزئة بيانات المعاملة.
- الركن 2 – مزوّد الخدمة المعتمد المُرسِل: يتحقق مزوّد الخدمة المعتمد للمورِّد من البيانات وفق قواعد PINT AE، ويحوّلها إلى صيغة XML متوافقة، ويتحقق من نقطة الاتصال الخاصة بالمشتري على شبكة Peppol.
- الركن 3 – مزوّد الخدمة المعتمد المُستقبِل: يستلم مزوّد الخدمة المعتمد للمشتري الفاتورة عبر شبكة Peppol الآمنة، ويتحقق منها، ويحوّلها إلى الصيغة المفضلة لدى المستلم.
- الركن 4 – المشتري: يستلم برنامج الأعمال لدى المشتري البيانات المنظَّمة ويرحّلها تلقائيًا إلى حسابات الدائنين.
- الركن 5 – منصة بيانات الجهة الضريبية: بالتوازي مع ذلك، يرسل مزوّد الخدمة المعتمد للمورِّد بيانات الإبلاغ الضريبي المطلوبة مباشرةً إلى قاعدة البيانات المركزية لدى وزارة المالية والهيئة الاتحادية للضرائب.
5. متطلبات الحقول الإلزامية ومواطن قصور أنظمة الفوترة التقليدية
يُسهّل فهمُ متطلبات الحقول رصدَ الثغرات في أنظمة الفوترة التقليدية. وتتوزع الحقول الإلزامية الـ51 للفاتورة الإلكترونية الضريبية على ست فئات:
- تفاصيل الفاتورة — 9 حقول
- تشمل: رقم الفاتورة، والتاريخ، ورمز نوع الفاتورة، ورمز نوع المعاملة، والعملة، وتاريخ استحقاق الدفع، ورمز وسيلة الدفع.
- الأثر: يتطلب ترقيمًا آليًا للفواتير ورموزًا موحّدة لوسائل الدفع.
- بيانات البائع — 11 حقلًا
- تشمل: الاسم القانوني، والعنوان/المعرّف الإلكتروني، ورقم التعريف الضريبي (TIN)، ورمز المخطط، والعنوان، والمدينة، والدولة.
- الأثر: يتطلب بيانات تسجيل رئيسية دقيقة ومعرّفات مخطط ثابتة.
- بيانات المشتري — 9 حقول
- تشمل: الاسم القانوني للمشتري، والعنوان/المعرّف الإلكتروني للمشتري، ورقم التسجيل الضريبي (TRN) أو رقم التعريف الضريبي (TIN)، وتفاصيل العنوان.
- الأثر: تتطلب الطلبات بين الشركات تسجيل أرقام التسجيل الضريبي للعملاء ونقاط اتصالهم على شبكة Peppol.
- إجماليات المستند — 5 حقول
- تشمل: المبلغ الصافي، والإجمالي غير شامل الضريبة، وإجمالي الضريبة، والإجمالي شاملًا الضريبة، والمبلغ المستحق.
- الأثر: يتطلب تطابقًا تامًا بين البنود وإجماليات المستند.
- تفصيل الضريبة — 4 حقول
- تشمل: المبلغ الخاضع للضريبة، ومبلغ الضريبة، ورمز الفئة الضريبية، ونسبة الضريبة.
- الأثر: يجب ربط الأصناف بدقة بفئات ضريبة القيمة المضافة: الخاضعة للنسبة الأساسية، أو الخاضعة لنسبة الصفر، أو المعفاة.
- بنود الفاتورة — 13 حقلًا
- تشمل: رقم البند، ووصف الصنف، والكمية، ووحدة القياس، وسعر الوحدة، ومبلغ ضريبة القيمة المضافة بالدرهم، والمبلغ الصافي بالدرهم.
- الأثر: يتطلب رموزًا موحّدة لوحدات القياس وتحويلًا إلى الدرهم على مستوى كل بند.
أما المنشآت غير المسجلة في ضريبة القيمة المضافة، فتُصدر فواتير إلكترونية تجارية تتضمن 49 حقلًا إلزاميًا بدلًا من 51.
ثلاث نقاط بيانات ينبغي ضبطها مبكرًا
- رقم التعريف الضريبي (TIN) ومعرّف نقطة الاتصال: يتكوّن عنوانك على شبكة الفوترة الإلكترونية من أول 10 أرقام من رقم التسجيل الضريبي لضريبة الشركات المكوّن من 15 رقمًا، مقرونًا بمعرّف المخطط الثابت الخاص بالإمارات 0235. وإذا كنت مسجلًا بالفعل في ضريبة الشركات، فإن رقم التعريف الضريبي الخاص بك موجود مسبقًا. ويستخدم أعضاء المجموعة الضريبية أرقام التعريف الضريبي الفردية الخاصة بهم في الفواتير الإلكترونية، لا رقم التسجيل الضريبي للعضو الممثل.
- الحقل 5، رمز نوع المعاملة: تحمل كل فاتورة ثمانية مؤشرات ثنائية: التوريد في المنطقة الحرة، والتوريد المفترض (العينات، والاستخدام الخاص، والهدايا الترويجية)، ونظام الهامش، والفاتورة الموجزة، والتوريد المستمر (الاشتراكات، والإيجارات، وعقود الصيانة)، والفوترة عبر وكيل مُفصَح عنه، والتوريد عبر التجارة الإلكترونية، والصادرات.
- تحويل البنود إلى الدرهم الإماراتي: إذا أصدر مطعم أو متجر تجزئة فاتورة لعميل من الشركات بعملة أجنبية (الدولار الأمريكي، أو اليورو، أو الريال السعودي)، فإن مواصفات PINT AE تشترط احتساب مبلغ الضريبة والمبلغ الصافي وبيانهما بالدرهم الإماراتي لكل بند على حدة، باستخدام أسعار الصرف الرسمية.
وهناك أيضًا مُهَل تشغيلية صارمة يجب إدراجها في سير العمل: يجب نقل الفواتير خلال 14 يومًا من تاريخ المعاملة أو الدفع، ويجب إبلاغ الهيئة الاتحادية للضرائب بأعطال النظام خلال يومَي عمل، ويجب تخزين جميع سجلات الفوترة الإلكترونية على خوادم موجودة فعليًا داخل الإمارات لمدة 5 سنوات على الأقل.
6. غرامات عدم الامتثال بموجب قرار مجلس الوزراء رقم 106 لسنة 2025
- عدم تطبيق النظام أو عدم تعيين مزوّد الخدمة المعتمد في الموعد المحدد
- الغرامة: 5,000 درهم عن كل شهر (أو جزء منه)
- عدم إصدار الفاتورة الإلكترونية ونقلها في الموعد المحدد
- الغرامة: 100 درهم عن كل مستند، بحد أقصى 5,000 درهم شهريًا
- عدم إصدار الإشعار الدائن ونقله في الموعد المحدد
- الغرامة: 100 درهم عن كل مستند، بحد أقصى 5,000 درهم شهريًا
- عدم الإبلاغ عن عطل النظام خلال يومَي عمل
- الغرامة: 1,000 درهم عن كل يوم (أو جزء منه)
- عدم إخطار مزوّد الخدمة المعتمد بالتغييرات في البيانات المسجلة خلال 5 أيام
- الغرامة: 1,000 درهم عن كل يوم (أو جزء منه)
بالنسبة لسلسلة تجزئة متعددة الفروع أو مجموعة مطاعم تعالج مئات الفواتير يوميًا، تبلغ الغرامة المفروضة على كل مستند حدَّها الأقصى بسرعة نسبيًا، إلا أن غرامة عدم التطبيق الشهرية وغرامات الإبلاغ اليومية قد تتراكم بسرعة إذا لم يُبلَّغ عن عطل في النظام. ولذلك فإن تخصيص ميزانية للامتثال مسبقًا أقل تكلفة بكثير من تحمّل هذه الغرامات شهرًا بعد شهر.
7. خطة عمل تفصيلية لأصحاب متاجر التجزئة والمطاعم
- تأكَّد من مرحلتك وفق الإيرادات وموعدك النهائي: راجع قوائمك المالية المدققة مقارنةً بحد 50 مليون درهم لتحديد ما إذا كنت ضمن المرحلة الأولى أو الثانية.
- دقِّق بياناتك الرئيسية: اجمع أرقام التسجيل الضريبي لضريبة الشركات الخاصة بالعملاء، وبيانات الرخص التجارية، والأسماء القانونية للمنشآت، ونقاط الاتصال الرقمية على شبكة Peppol، ونقِّحها لكل عميل من الشركات، وكل حساب ضيافة للشركات، وكل مشترٍ بالجملة.
- اربط كتالوج الأصناف بالفئات الضريبية: خصِّص رموز وحدات القياس وفق معيار ISO (كيلوغرام، قطعة، صندوق، وغيرها)، وتحقَّق من تصنيف ضريبة القيمة المضافة (النسبة الأساسية 5%، أو نسبة الصفر 0%، أو معفى) لكل صنف مخزون أو عنصر في قائمة الطعام.
- قيِّم قدرات نظام نقاط البيع ونظام تخطيط موارد المؤسسة لديك: يجب استبدال آلات تسجيل النقد التقليدية غير المتصلة بالإنترنت أو برامج الفوترة المنفصلة التي لا تستطيع إنشاء بيانات XML منظَّمة وفق PINT AE بمنصة سحابية حديثة لنقاط البيع وتخطيط موارد المؤسسة مصمّمة لتبادل البيانات آليًا عبر واجهات برمجة التطبيقات (API).
- اختَر مزوّد خدمة معتمدًا (ASP): تعاوَن مع مزوّد خدمة معتمد من وزارة المالية ومخوَّل بالتحقق من مستندات PINT AE ونقل بيانات الإبلاغ الضريبي إلى الركن الخامس.
- أجرِ اختبارات شاملة في بيئة تجريبية: اختبر المعاملات الفعلية، ومرونة العمل دون اتصال بالشبكة، وإنشاء الإشعارات الدائنة، واحتساب الضريبة بالدرهم على مستوى البنود، قبل موعد بدء التطبيق الإلزامي الخاص بك.
8. كيف يحلّ نظام PosBytz السحابي لنقاط البيع وتخطيط موارد المؤسسة متطلبات الفوترة الإلكترونية في الإمارات لمتاجر التجزئة والمطاعم
لا يعني الانتقال إلى الفوترة الإلكترونية الإلزامية بالضرورة تركيب إضافات متفرقة أو التعامل مع إدخال البيانات يدويًا. فمنصة PosBytz هي منصة سحابية متكاملة لنقاط البيع وتخطيط موارد المؤسسة، صُمّمت خصيصًا للمطاعم، والمقاهي، والمطابخ السحابية، ومتاجر التجزئة، والسلاسل متعددة الفروع في جميع أنحاء الإمارات.
- امتثال مدمج للفوترة الإلكترونية: تحوّل PosBytz تلقائيًا إيصالات المبيعات، وفواتير المعاملات بين الشركات، والإشعارات الدائنة إلى فواتير إلكترونية منظَّمة وجاهزة للتدقيق وفق PINT AE، وتوجّه البيانات الضريبية عبر شبكات مزوّدي الخدمة المعتمدين دون أي إدخال يدوي إضافي، مما يُلغي الإدخال المزدوج والتحميل اليدوي.
- عمل على مختلف الأجهزة مع إمكانية التشغيل دون اتصال: تعمل PosBytz على أجهزة iPad وAndroid وWindows، وتواصل استقبال الطلبات أثناء انقطاع الشبكة، ثم تزامن كل البيانات تلقائيًا فور استعادة الاتصال.
- إدارة متعددة القنوات ومتعددة الفروع: أدِر خدمات تناول الطعام داخل المطعم، والطلبات الخارجية، والتوصيل عبر الإنترنت، ومخزون التجزئة في مواقع متعددة من لوحة تحكم مركزية واحدة، بما في ذلك التكامل مع كبرى منصات التوصيل.
- منظومة أعمال متكاملة: ترتبط بيانات المبيعات والمخزون والمدفوعات مباشرةً بدفاترك المحاسبية، ونقاط إعادة طلب المخزون، وبوابات الدفع الإقليمية، بحيث لا يعمل الامتثال بمعزل عن بقية عملياتك.
وسواء كنت تدير مطعمًا أو نشاطًا في قطاع التجزئة، فإن وحدة المحاسبة ومحرك الفوترة الإلكترونية المدمج في PosBytz مصمّمان للتعامل مع متطلبات الإلزام في الإمارات دون الإخلال بطريقة عمل فريقك الحالية.
الأسئلة الشائعة
هل تحلّ الفوترة الإلكترونية في الإمارات محلّ تقديم إقرارات ضريبة القيمة المضافة الشهرية أو الربع سنوية؟
لا. تُغيّر الفوترة الإلكترونية طريقة نقل بيانات المعاملات إلى الجهات الضريبية، بينما تظل إقرارات ضريبة القيمة المضافة وحساباتها والتزامات سدادها خاضعة لقانون ضريبة القيمة المضافة في الإمارات. ونظرًا لأن بيانات الفواتير الإلكترونية تُبلَّغ تلقائيًا، فمن المتوقع أن تُسهم التعبئة المسبقة لإقرارات ضريبة القيمة المضافة في تبسيط عملية التقديم مع مرور الوقت.
هل يمكن للشركات الاستمرار في إصدار فواتير PDF للعملاء التجاريين؟
لم تعد فاتورة PDF المرسلة إلى العميل عبر البريد الإلكتروني تُعدّ فاتورة إلكترونية قانونية بموجب القانون الإماراتي. ويمكنك الاستمرار في إرسال نسخة PDF على سبيل المجاملة، لكن الامتثال القانوني يتطلب إصدار بيانات XML منظَّمة وفق PINT AE ونقلها عبر مزوّد خدمة معتمد.
ماذا يحدث إذا انقطع اتصال الإنترنت في متجر التجزئة أو المطعم؟
تتضمن المنصات الحديثة مثل PosBytz إمكانية التشغيل دون اتصال. إذ تُحفظ المعاملات المسجلة أثناء الانقطاع محليًا في قائمة انتظار، ثم يجري التحقق منها وتنسيقها ونقلها إلى شبكة مزوّدي الخدمة المعتمدين فور عودة الاتصال. ومع ذلك، يجب إبلاغ الهيئة الاتحادية للضرائب بأي عطل فني كبير خلال يومَي عمل.
هل الشركات الصغيرة التي تقل إيراداتها عن حد التسجيل في ضريبة القيمة المضافة البالغ 375,000 درهم معفاة؟
لا. يسري الإلزام على أي منشأة تمارس نشاطًا تجاريًا في الإمارات بصرف النظر عن وضعها في ضريبة القيمة المضافة. وتُصدر المنشآت غير المسجلة في ضريبة القيمة المضافة فواتير إلكترونية تجارية (49 حقلًا إلزاميًا) بدلًا من الفواتير الإلكترونية الضريبية (51 حقلًا إلزاميًا).
جهِّز نشاطك التجاري للفوترة الإلكترونية في الإمارات اليوم
يمثّل نظام الفوترة الإلكترونية في الإمارات ترقيةً هيكلية لطريقة إدارة العمليات التجارية، لا مجرد إجراء ورقي شكلي. فتأجيل ترقية النظام حتى موعدك النهائي الإلزامي يعرّضك لخطر تعطّل العمليات، وفشل التحقق من الفواتير، وتكرار الغرامات الشهرية.
ومع منصة سحابية مصمّمة لهذا الغرض لنقاط البيع وتخطيط موارد المؤسسة مثل PosBytz، يستطيع مشغّلو المطاعم وتجار التجزئة أتمتة الامتثال الضريبي، وتبسيط إدارة المخزون، وحماية هوامش أرباحهم في الوقت ذاته.
هل أنت مستعد لأتمتة الامتثال للفوترة الإلكترونية في الإمارات لنشاطك التجاري؟ احجز استشارة مجانية حول الفوترة الإلكترونية في الإمارات مع PosBytz اليوم، أو أنشئ حسابك المجاني للبدء.
عن الكاتب
سارفانا دامودارام
المؤسس المشارك والرئيس التنفيذي، PosBytz
سارفانا دامودارام هو المؤسس المشارك والرئيس التنفيذي لشركة PosBytz، وهي منصة سحابية تجمع بين نقاط البيع وERP ومصممة لقطاع الأغذية والمشروبات والتجزئة منذ عام 2018. يركز على التجارة الموحدة وإدارة المخزون وتشغيل الفروع المتعددة، وقد ساعد أكثر من 5,000 تاجر في أكثر من 25 دولة على الاستغناء عن الأدوات المتفرقة وإدارة العمليات والفوترة والمخزون والمطبخ والمحاسبة من خلال منصة واحدة.